- ESG – từ “checklist tuân thủ” đến “hệ vận hành tạo giá trị”
- ESG là gì? Phân biệt ESG với CSR
- ESG value là gì? Bản chất giá trị doanh nghiệp thu được từ ESG
- Lợi ích kinh doanh khi triển khai ESG: Dữ liệu và bằng chứng
- Tiêu chuẩn và xu hướng báo cáo ESG toàn cầu
- Khung triển khai ESG thực chiến cho doanh nghiệp Việt Nam (6–8 bước)
- KPI/Metric ESG theo 3 trụ cột: Gợi ý dễ áp dụng
- Vai trò của HR/CHRO trong ESG: Từ “người thực thi” đến “đồng kiến trúc sư”
- Case study toàn cầu: Bài học rút ra cho doanh nghiệp Việt Nam
- Tích hợp công nghệ trong kỷ nguyên 4.0: Dữ liệu ESG sống động và có kiểm soát
- Checklist triển khai nhanh cho CEO/CHRO
ESG Value là gì? Khái niệm ESG và cách triển khai tiêu chuẩn ESG trong doanh nghiệp
Bạn đang tìm một lộ trình rõ ràng để vừa tăng trưởng, vừa kiểm soát rủi ro và thu hút nhân tài? Câu trả lời nằm ở việc hiểu và vận dụng đúng ESG. Ngay từ đầu, hãy trả lời câu hỏi trọng tâm: ESG value là gì và vì sao nó là “đòn bẩy” chiến lược cho CEO, CHRO và chủ doanh nghiệp Việt Nam trong kỷ nguyên 4.0.
Mục tiêu của bài viết là giúp bạn nắm chắc khái niệm, phân biệt ESG với CSR, bóc tách các “động cơ” tạo giá trị của ESG, cập nhật chuẩn mực báo cáo, và quan trọng nhất: cung cấp khung triển khai thực chiến, KPI mẫu và case study của các tập đoàn hàng đầu. Nội dung được biên soạn theo chuẩn người dùng trước, công cụ sau, có trích dẫn từ các nguồn học thuật và thực tiễn như SHRM, McKinsey, Taylor & Francis, Emerald, Elsevier và The Accounting Review. Hãy cùng đi từ khái niệm đến ứng dụng, và biến ESG thành lợi thế cạnh tranh bền vững cho doanh nghiệp của bạn.
ESG – từ “checklist tuân thủ” đến “hệ vận hành tạo giá trị”
Trong 5 năm qua, ESG đã rời khỏi vùng “thảo luận” để trở thành “điều kiện cần” trong huy động vốn, tham gia chuỗi cung ứng toàn cầu và xây dựng thương hiệu tuyển dụng. Điểm mấu chốt là xem ESG như một hệ hệ thống chỉ số chiến lược, chứ không phải chiến dịch truyền thông. Khi được tích hợp bài bản, ESG không chỉ giảm rủi ro mà còn tạo dòng tiền, cải thiện biên lợi nhuận và nâng định giá doanh nghiệp.
Đối với CEO và CHRO, đây là thời điểm “thiết kế lại” vận hành dựa trên dữ liệu ESG, tái cấu trúc KPI và đào tạo lực lượng quản lý theo các tiêu chuẩn quốc tế. Bài viết này cung cấp lộ trình 6–8 bước, KPI gợi ý theo 3 trụ, cùng hướng tích hợp công nghệ nhân sự – dữ liệu để “đo lường những gì quan trọng” thay vì “làm cho có”.
ESG là gì? Phân biệt ESG với CSR
ESG là bộ tiêu chuẩn đánh giá tính bền vững và đạo đức doanh nghiệp qua ba trụ cột: Môi trường (Environmental), Xã hội (Social) và Quản trị (Governance). ESG tập trung vào đo lường định lượng, quản trị rủi ro và báo cáo minh bạch. Điều này khiến ESG khác về bản chất với CSR (Corporate Social Responsibility), vốn thiên về hoạt động thiện nguyện tự nguyện.
Chuyển từ CSR sang ESG là chuyển từ “làm việc tốt” sang “quản trị giá trị”. ESG đòi hỏi quy trình, dữ liệu, mục tiêu và đảm bảo chất lượng thông tin. Đây là nền tảng để doanh nghiệp kết nối chiến lược bền vững với hiệu quả tài chính.
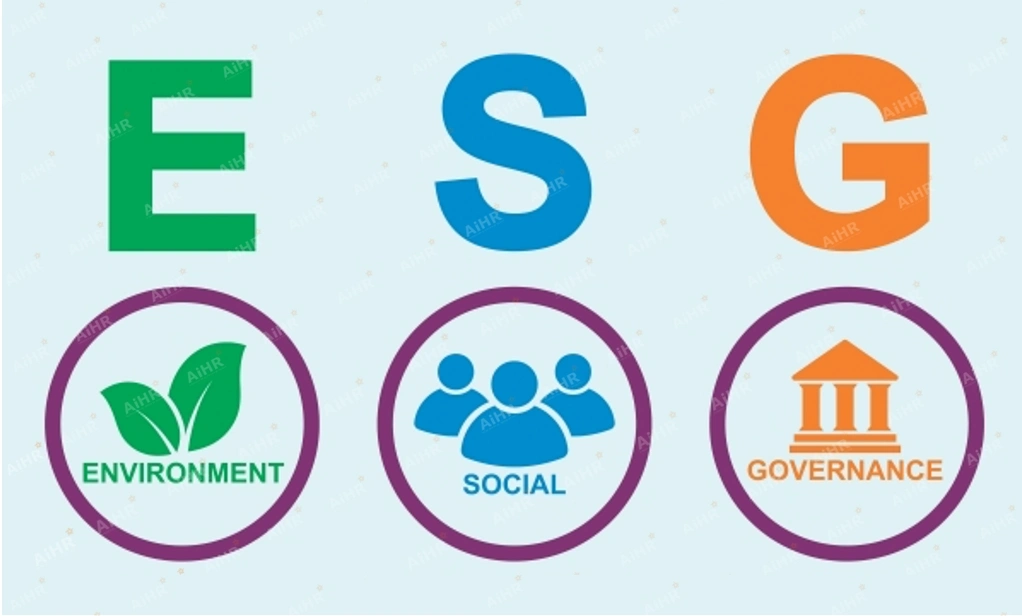
ESG gồm những gì?
- Environmental: Quản lý phát thải, năng lượng, nước, đa dạng sinh học và chất thải. Doanh nghiệp cần xác định ranh giới báo cáo (Scope 1–2–3) và lộ trình giảm phát thải theo khoa học. Hai đến ba năm đầu nên ưu tiên dữ liệu Scope 1–2, chuẩn hóa nguồn số liệu và hệ thống kiểm soát nội bộ.
- Social: An toàn – sức khỏe nghề nghiệp, quyền lợi người lao động, đa dạng – bình đẳng – hòa nhập (DEI) và tác động cộng đồng. Đo lường Social đòi hỏi liên kết chặt giữa HR, HSE và vận hành. Các chỉ số như tai nạn lao động, đào tạo, lương đủ sống, tỷ lệ nữ quản lý là “bộ tứ” dễ bắt đầu.
- Governance: Cấu trúc HĐQT, độc lập – minh bạch, chống tham nhũng, quản trị dữ liệu – an ninh mạng. Governance là “xương sống” quyết định chất lượng dữ liệu ESG và lòng tin nhà đầu tư. Tối thiểu cần một ủy ban ESG trực thuộc HĐQT hoặc ban điều hành, có điều lệ, lịch họp, và báo cáo công khai.
Khác biệt ESG và CSR dưới góc quản trị
- Mục tiêu: CSR hướng đến thiện nguyện và hình ảnh; ESG hướng đến hiệu quả dài hạn, giảm rủi ro và tăng giá trị doanh nghiệp. Vì vậy, ngân sách ESG gắn với ROI và KPI, còn CSR thường gắn với danh tiếng ngắn hạn.
- Dữ liệu và kiểm toán: ESG yêu cầu đo lường định kỳ, quy trình kiểm soát và kiểm toán độc lập. Điều này tạo ra “vốn tín nhiệm” với nhà đầu tư và đối tác chuỗi cung ứng, đặc biệt trong bối cảnh chuẩn CSRD của EU và ISSB/IFRS S1–S2.
Chúng ta đã có nền tảng khái niệm. Tiếp theo, hãy lý giải “giá trị ESG” là gì và doanh nghiệp tạo giá trị đó như thế nào.
ESG value là gì? Bản chất giá trị doanh nghiệp thu được từ ESG
ESG value là tổng giá trị tài chính và phi tài chính doanh nghiệp tạo ra khi triển khai hiệu quả ba trụ ESG. Đây là “giá trị cộng thêm” phản ánh qua chi phí vốn, doanh thu, biên lợi nhuận, định giá và rủi ro. Về dài hạn, ESG value chuyển hóa thành lợi thế cạnh tranh và “bảo hiểm danh tiếng”.
Nghiên cứu học thuật tổng hợp cho thấy mối liên hệ ESG – hiệu quả tài chính phần lớn là tích cực. Tổng quan meta 2.000+ nghiên cứu do Friede, Busch & Bassen (2015, Taylor & Francis) ghi nhận phần lớn kết quả tích cực hoặc không tiêu cực giữa ESG và hiệu quả tài chính. Điều quan trọng là tập trung vào “vấn đề trọng yếu” của ngành, thay vì “làm đều tất cả”.
Ba “động cơ” tạo ESG value
- Giảm rủi ro và chi phí vốn: Doanh nghiệp quản trị tốt rủi ro môi trường – xã hội giảm biến động dòng tiền, ít gián đoạn chuỗi cung ứng và ít sự cố pháp lý. Nhà đầu tư và ngân hàng vì thế định giá rủi ro thấp hơn, kéo theo chi phí vốn tốt hơn. McKinsey (2019) gọi đây là “value creation via risk reduction”.
- Tăng trưởng doanh thu và thị phần: Khách hàng B2B/B2C và nhà bán lẻ toàn cầu ưu tiên nhà cung cấp có ESG đáp ứng chuẩn quốc tế. Khi quy định chuỗi cung ứng thắt chặt (ví dụ CBAM, luật lao động cưỡng bức), doanh nghiệp đạt chuẩn sẽ “được chọn” và duy trì thị phần. ESG cũng mở ra cơ hội sản phẩm/dịch vụ xanh.
- Hiệu quả vận hành và đổi mới: Tối ưu năng lượng, giảm lãng phí và thiết kế quy trình an toàn giúp giảm OPEX. ESG thúc đẩy đổi mới sản phẩm và mô hình kinh doanh tuần hoàn. Đây là lợi ích “ăn sâu” vào P&L, khó bị sao chép nếu được vận hành bằng dữ liệu và văn hóa.
“Trọng yếu” là chìa khóa để ESG tạo alpha
Khan, Serafeim & Yoon (2016, The Accounting Review) chỉ ra doanh nghiệp đầu tư tốt vào các chủ đề bền vững “trọng yếu” theo ngành có kết quả vượt trội. Điều này xác nhận nguyên tắc cốt lõi: tập trung đúng vấn đề thì ESG mới tạo alpha. Do đó, bước đánh giá trọng yếu (materiality) là nền móng cho mọi lộ trình ESG.
Khi hiểu rõ ESG value, câu hỏi tiếp theo của CEO và CHRO là: lợi ích cụ thể nào cho doanh nghiệp, và bằng chứng ra sao?
Lợi ích kinh doanh khi triển khai ESG: Dữ liệu và bằng chứng
Nhìn từ góc CFO, ESG tốt là một “khoản đầu tư rủi ro thấp – lợi ích đa chiều”. Lợi ích thể hiện ở chi phí vốn, doanh thu, năng suất và thương hiệu tuyển dụng. Mỗi lợi ích dưới đây đều đã có bằng chứng học thuật hoặc tư vấn quản trị uy tín.
Giảm chi phí vốn và quản trị rủi ro hệ thống
- Chi phí vốn giảm khi rủi ro ESG thấp: Nhiều nghiên cứu tài chính doanh nghiệp ghi nhận mối tương quan giữa mức độ rủi ro ESG thấp và chi phí vốn tốt hơn. Doanh nghiệp minh bạch, có lộ trình giảm phát thải và quản trị tốt thường được nhà đầu tư định giá rủi ro thấp hơn, giúp vay rẻ hơn và dễ tiếp cận vốn xanh. Điều này đặc biệt đúng khi các quỹ áp dụng sàng lọc ESG trong chiến lược đầu tư.
- Giảm rủi ro pháp lý và gián đoạn chuỗi cung ứng: Tăng cường tiêu chuẩn lao động, an toàn và môi trường giúp giảm khả năng bị phạt, thu hồi đơn hàng hoặc gián đoạn sản xuất. Nghiên cứu trên Journal of Cleaner Production cho thấy quản trị nhà cung cấp theo ESG có thể giảm đáng kể rủi ro gián đoạn. Với doanh nghiệp Việt tham gia chuỗi cung ứng EU/US, đây là “giấy thông hành”.
Thu hút – giữ chân nhân tài và nâng cao năng suất
- Thương hiệu tuyển dụng mạnh hơn: SHRM và các nghiên cứu trên Academy of Management Journal chỉ ra ứng viên, đặc biệt thế hệ trẻ, đánh giá cao cam kết bền vững và công bằng. Doanh nghiệp có ESG rõ ràng thường thu hút nhiều hồ sơ chất lượng, giảm chi phí tuyển dụng và thời gian tuyển. Điều này chuyển hóa thành lợi thế trong thị trường lao động cạnh tranh.
- Gắn kết và năng suất: Khi nhân viên cảm nhận doanh nghiệp có mục tiêu vượt lên trên lợi nhuận, mức độ gắn kết và giữ chân tăng. Các chương trình an toàn – sức khỏe, đào tạo công bằng và DEI đồng thời cải thiện năng suất và sáng tạo. ESG vì thế không chỉ là “điểm cộng” thương hiệu, mà là “hệ vận hành nhân sự” tạo hiệu quả.
Tăng trưởng doanh thu, đổi mới và định giá
- Truy cập thị trường và khách hàng mới: Các tập đoàn đa quốc gia đặt yêu cầu ESG nghiêm ngặt cho nhà cung cấp. Doanh nghiệp Việt đáp ứng chuẩn GRI, SASB hoặc CSRD sẽ “mở khóa” cơ hội đơn hàng và tăng trưởng bền vững. Đây là nguồn tăng trưởng “sạch” vì ít phụ thuộc vào khuyến mại hay giảm giá.
- Đổi mới sản phẩm – mô hình: ESG kích thích R&D vào vật liệu tái chế, năng lượng tái tạo, mô hình tuần hoàn. McKinsey (2019) nhấn mạnh ESG thúc đẩy “top-line growth” qua đổi mới và ưu tiên khách hàng. Về định giá, thị trường thường thưởng cho doanh nghiệp minh bạch, có lộ trình và tiến độ đạt mục tiêu ESG.
Sau khi làm rõ lợi ích, chúng ta cần “bản đồ” tiêu chuẩn để biết phải đo lường và báo cáo theo khuôn khổ nào.
Tiêu chuẩn và xu hướng báo cáo ESG toàn cầu
Chuẩn mực ESG đang hội tụ nhanh, giúp doanh nghiệp “nói cùng ngôn ngữ” với nhà đầu tư và đối tác quốc tế. Ba nhóm chuẩn mực trọng yếu dưới đây là “ngôn ngữ chung” bạn nên nắm.
GRI, SASB và ISSB/IFRS S1–S2
- GRI (Global Reporting Initiative): Tập trung vào tác động bền vững đối với các bên liên quan và xã hội. GRI phù hợp cho báo cáo rộng, đặc biệt về xã hội và quản trị. Nhiều doanh nghiệp dùng GRI như “xương sống” cho báo cáo bền vững toàn diện.
- SASB và ISSB/IFRS S1–S2: SASB đưa ra chỉ số trọng yếu theo ngành, chú trọng thông tin tài chính có tính trọng yếu. ISSB đã hợp nhất SASB và phát hành IFRS S1 (yêu cầu công bố bền vững tổng quát) và IFRS S2 (khí hậu). Doanh nghiệp hướng tới nhà đầu tư nên ưu tiên cấu trúc theo ISSB để “nối” với báo cáo tài chính.
TCFD, CSRD và khái niệm “kép trọng yếu”
- TCFD (Task Force on Climate-related Financial Disclosures): Khung công bố rủi ro – cơ hội khí hậu theo bốn trụ: Quản trị, Chiến lược, Quản trị rủi ro, Chỉ số – Mục tiêu. TCFD đã được tích hợp vào IFRS S2, là chuẩn nền cho báo cáo khí hậu hiện đại.
- CSRD (EU) và “double materiality”: CSRD yêu cầu doanh nghiệp báo cáo cả “tác động của doanh nghiệp lên môi trường – xã hội” và “tác động của ESG lên hiệu quả tài chính” (kép trọng yếu). Nếu bạn xuất khẩu vào EU hoặc là nhà cung cấp của tập đoàn EU, sớm muộn cũng phải “nói” theo chuẩn này.
Đã có bản đồ chuẩn mực, bước tiếp theo là “lộ trình hiện thực hóa” trong doanh nghiệp. Hãy bắt đầu từ đánh giá trọng yếu đến kiểm toán định kỳ.
Khung triển khai ESG thực chiến cho doanh nghiệp Việt Nam (6–8 bước)
Triển khai ESG hiệu quả không thể là một chiến dịch đơn lẻ. Nó là chương trình nhiều năm, có KPI và tài nguyên. Lộ trình sau đây được thiết kế để “đi từ nhỏ đến lớn”, từ khả thi đến mở rộng.
Bước 1: Đánh giá trọng yếu (Materiality Assessment)
Bắt đầu bằng việc xác định các chủ đề ESG quan trọng nhất với doanh nghiệp và các bên liên quan. Hãy phân nhóm theo tác động tài chính và tác động xã hội – môi trường để chuẩn bị cho “kép trọng yếu”. Phỏng vấn lãnh đạo, khách hàng, nhân viên, nhà cung cấp và đối tác tài chính để có góc nhìn toàn diện.
Kết quả là ma trận trọng yếu với 10–15 chủ đề ưu tiên. Ma trận này sẽ dẫn đường cho mục tiêu, KPI, chính sách và phân bổ nguồn lực. Đây là “điểm nổ” để tránh sa đà vào những hạng mục ít giá trị.
Bước 2: Đặt mục tiêu và KPI dựa trên chuẩn
Từ chủ đề trọng yếu, chuyển hóa thành mục tiêu định lượng 3–5 năm và chỉ số đo lường. Bám sát chuẩn ISSB/IFRS S2 cho khí hậu, SASB cho ngành, và GRI cho xã hội – quản trị. Ưu tiên 8–12 KPI “then chốt” để đảm bảo khả năng thực thi và minh bạch.
Ví dụ, mục tiêu khí hậu có thể gồm giảm Scope 1–2 theo %/năm, tăng tỷ trọng năng lượng tái tạo và tỷ lệ tái chế. Với xã hội, đặt mục tiêu tai nạn lao động, giờ đào tạo, lương đủ sống và tỷ lệ nữ quản lý. Governance nên có mục tiêu về thành viên độc lập HĐQT, GDPR/ISO27001 và chống tham nhũng.
Bước 3: Phát triển chính sách và tuyên bố ESG
Chính sách ESG là “khế ước” với nhân viên, đối tác và nhà đầu tư. Hãy viết ngắn gọn, rõ phản ứng trước rủi ro và mô tả trách nhiệm từng bên. Đính kèm “Mẫu tuyên bố ESG rút gọn” như sau để thống nhất thông điệp:
Doanh nghiệp cam kết thực hiện đầy đủ các tiêu chuẩn về Môi trường, Xã hội và Quản trị (ESG), thông qua việc giảm phát thải, quản lý tài nguyên bền vững; xây dựng môi trường làm việc công bằng, an toàn; đảm bảo quyền lợi người lao động; cam kết thực thi minh bạch và phòng chống tham nhũng. Chúng tôi tích hợp ESG vào mọi hoạt động để tạo giá trị bền vững cho cộng đồng, khách hàng, đối tác và cổ đông.
Xuất bản chính sách trên website, cổng nội bộ và tích hợp vào hợp đồng nhà cung cấp. Chính sách rõ ràng là nền cho kiểm soát nội bộ và kiểm toán độc lập.
Bước 4: Thiết lập bộ máy quản trị ESG
Thành lập Ủy ban ESG trực thuộc HĐQT hoặc ban điều hành, có Chủ tịch, thư ký và đầu mối từng trụ E–S–G. Mô tả rõ quyền hạn, lịch họp, quy trình báo cáo và cơ chế ra quyết định. Bổ nhiệm một ESG Lead kiêm nhiệm hoặc toàn thời gian tùy quy mô.
Tại cấp tác nghiệp, lập Nhóm công tác ESG với đại diện HR, HSE, Tài chính, Pháp chế, Vận hành, Mua sắm, IT/Data. Nhóm này chịu trách nhiệm thu thập dữ liệu, triển khai sáng kiến, theo dõi KPI và chuẩn bị báo cáo. Sự rõ ràng về vai trò là chìa khóa để ESG không bị “rơi vào khoảng trống”.
Bước 5: Xây dựng lộ trình dữ liệu và báo cáo
Thiết kế kiến trúc dữ liệu ESG: danh mục chỉ số, nguồn dữ liệu, tần suất, kiểm soát chất lượng và hệ thống lưu trữ. Ưu tiên thu thập tự động từ hệ thống nhân sự, chấm công, HSE, SCADA, ERP và hóa đơn năng lượng. Mục tiêu là “một sự thật duy nhất” cho mỗi chỉ số.
Lập kế hoạch báo cáo theo GRI/ISSB: xác định chu kỳ báo cáo, phân công trách nhiệm, và lộ trình kiểm toán độc lập. Ở năm 1–2, có thể phát hành “Báo cáo ESG rút gọn” tập trung vào chủ đề trọng yếu, rồi nâng cấp dần sang báo cáo đầy đủ. Chất lượng dữ liệu quyết định uy tín báo cáo.
Bước 6: Đào tạo và truyền thông nội bộ
Đào tạo là chất xúc tác để chuyển đổi. Xây dựng học phần ESG cơ bản cho toàn công ty và chuyên sâu cho quản lý, mua sắm, HSE, HR, tài chính. Lồng ghép ESG vào onboarding, đánh giá năng lực và lộ trình phát triển lãnh đạo.
Truyền thông nội bộ theo nhịp hàng quý: cập nhật tiến độ KPI, vinh danh sáng kiến và giải đáp thắc mắc. Khi nhân viên hiểu “vì sao và như thế nào”, ESG mới trở thành thói quen vận hành.
Bước 7: Tích hợp ESG vào quy trình vận hành
Đưa chỉ số ESG vào các quy trình cốt lõi: C&B (lương thưởng gắn KPI ESG), mua sắm (tiêu chí nhà cung cấp bền vững), tuyển dụng (DEI), vận hành (tiết kiệm năng lượng, an toàn). Xây dựng “chính sách ưu đãi” cho sáng kiến tiết kiệm năng lượng hoặc giảm chất thải.
Thực hiện thí điểm nhỏ theo chu kỳ 90 ngày để chứng minh ROI nhanh, rồi nhân rộng. Nguyên tắc “pilot – đo lường – nhân rộng” giúp ESG không trở thành gánh nặng.
Bước 8: Kiểm toán, đánh giá và cải tiến định kỳ
Thiết lập lịch đánh giá KPI theo quý và kiểm toán nội bộ hàng năm. Chuẩn bị kiểm toán độc lập cho báo cáo ESG từ năm 2–3 để tăng độ tin cậy. Cập nhật chính sách, mục tiêu theo thay đổi chuẩn mực và yêu cầu khách hàng.
Đưa kết quả ESG vào họp HĐQT và các buổi town hall. Điều chỉnh ngân sách và nguồn lực dựa trên “chi phí – lợi ích” đã chứng minh. ESG là hành trình liên tục, không phải đích đến tĩnh.
KPI/Metric ESG theo 3 trụ cột: Gợi ý dễ áp dụng
Các KPI dưới đây giúp bạn bắt đầu đúng hướng. Tùy ngành và mức độ trưởng thành, hãy điều chỉnh mục tiêu và độ hạt dữ liệu.
Môi trường (E): Phát thải, năng lượng, nước, chất thải
- Cường độ phát thải Scope 1–2: Đo kg CO2e trên đơn vị doanh thu hoặc sản lượng. Chỉ số này phản ánh hiệu quả carbon tương đối, phù hợp so sánh theo thời gian và với doanh nghiệp cùng ngành. Ưu tiên dữ liệu từ hóa đơn năng lượng, hệ thống đo đếm và hệ số phát thải chuẩn.
- Tỷ lệ năng lượng tái tạo: Tính % năng lượng tái tạo trên tổng tiêu thụ. Có thể thông qua lắp đặt rooftop solar, PPA hoặc chứng chỉ I-REC. Tăng tỷ lệ này giúp giảm rủi ro giá điện và cải thiện hình ảnh với khách hàng quốc tế.
- Tiêu thụ nước và tái sử dụng: Đặt mục tiêu giảm theo %/năm và đề án tuần hoàn nước. Đối với ngành dệt may, F&B, điện tử, tối ưu nước giúp giảm chi phí và nguy cơ rủi ro môi trường. Dữ liệu lấy từ đồng hồ nước, hệ thống xử lý và báo cáo HSE.
- Chất thải và tái chế: Tỷ lệ tái chế, giảm chôn lấp và chương trình 3R. Triển khai phân loại tại nguồn, hợp tác với đối tác tái chế được chứng nhận. Đây là chỉ số “win-win” cho chi phí, tuân thủ và hình ảnh.
Xã hội (S): An toàn, DEI, kỹ năng, lương đủ sống
- Tần suất tai nạn lao động: Đo trên 200.000 giờ công để chuẩn hóa. Mục tiêu giảm theo quý, gắn thưởng phạt quản lý trực tiếp. Áp dụng quy trình báo cáo sự cố gần xảy ra (near-miss) để phòng ngừa chủ động.
- Đa dạng và hòa nhập (DEI): Tỷ lệ nữ quản lý, đại diện các nhóm thiểu số theo bối cảnh. Xây dựng chương trình phát triển lãnh đạo nữ và đảm bảo tuyển dụng công bằng. DEI không chỉ là “đúng” mà còn mang lại đa dạng quan điểm cho đổi mới.
- Đào tạo và phát triển kỹ năng: Giờ đào tạo/người/năm và mức độ hoàn thành năng lực bắt buộc. Tập trung kỹ năng số, an toàn – tuân thủ và lãnh đạo bền vững. Liên kết học tập với lộ trình thăng tiến và lương thưởng để tăng động lực.
- Lương đủ sống và phúc lợi: Tỷ lệ nhân viên đạt mức lương đủ sống theo địa phương. Rà soát chênh lệch lương theo giới, công khai nguyên tắc trả lương và lộ trình điều chỉnh. Đây là nền tảng công bằng và gắn kết dài hạn.
Quản trị (G): Minh bạch, chống tham nhũng, bảo mật dữ liệu
- Cấu trúc HĐQT và độc lập: Tỷ lệ thành viên độc lập, đa dạng kỹ năng và giới. Thiết lập Ủy ban Kiểm toán/ESG với điều lệ rõ ràng. Điều này nâng chất lượng giám sát và lòng tin nhà đầu tư.
- Chống tham nhũng và tố giác: Chính sách, đào tạo và kênh tố giác ẩn danh. Theo dõi số vụ việc được xử lý và thời gian khắc phục. Văn hóa “nói thật – làm đúng” là bảo hiểm danh tiếng tốt nhất.
- Bảo mật dữ liệu: Tuân thủ GDPR/ISO27001 và diễn tập an ninh mạng định kỳ. Đào tạo nhận thức phishing cho toàn công ty. Một sự cố dữ liệu có thể cuốn phăng nỗ lực ESG nhiều năm.
Vai trò của HR/CHRO trong ESG: Từ “người thực thi” đến “đồng kiến trúc sư”
Nếu ESG là “hệ vận hành” thì HR/CHRO là “nhà kiến trúc” văn hóa và năng lực. Vai trò HR vượt xa tuyển dụng và C&B, trở thành trụ cột dữ liệu và thay đổi hành vi.
Chính sách người lao động, DEI và sức khỏe – an toàn
HR dẫn dắt xây dựng chính sách lao động, lương đủ sống, DEI và an toàn. HR phối hợp HSE để đưa an toàn vào KPI quản lý và đánh giá năng lực. Một chính sách DEI tốt phải đi kèm chương trình phát triển lãnh đạo và mentoring, không chỉ là mục tiêu tỷ lệ.
Đồng thời, HR bảo đảm các quy trình tuyển dụng – thăng tiến công bằng, có kiểm soát thiên kiến. Tại hiện trường, HR cùng HSE tăng cường đào tạo an toàn, hệ thống báo cáo near-miss và chiến dịch truyền thông hành vi an toàn.
Dữ liệu lao động và báo cáo ESG
HR sở hữu nguồn dữ liệu quan trọng: nhân khẩu học, lương, đào tạo, tai nạn, nghỉ việc. HR cần chuẩn hóa định nghĩa, quy trình nhập liệu và phê duyệt dữ liệu. “Chất lượng dữ liệu HR” là một nửa chất lượng báo cáo ESG.
Trong báo cáo ESG, HR chịu trách nhiệm các chỉ số S trọng yếu, phối hợp Tài chính và Pháp chế để bảo đảm tính nhất quán. HR cũng tham gia kiểm toán nội bộ và chuẩn bị bằng chứng cho kiểm toán độc lập.
Liên kết KPI ESG với lương thưởng và văn hóa
CHRO tư vấn CEO tích hợp KPI ESG vào MBO của lãnh đạo. Ví dụ, gắn 10–20% biến động thưởng với mục tiêu an toàn, DEI hoặc giảm phát thải phạm vi quản lý. Cơ chế thưởng – phạt rõ ràng giúp ESG không bị “ưu tiên thấp”.
Song song, HR dẫn dắt truyền thông nội bộ, kể câu chuyện ESG gần gũi, tôn vinh người thật – việc thật. Văn hóa được xây dựng từ thói quen hàng ngày, không phải slide đẹp.
Case study toàn cầu: Bài học rút ra cho doanh nghiệp Việt Nam
Các tập đoàn dẫn đầu đã biến ESG thành lợi thế cốt lõi. Ba ví dụ dưới đây minh họa cách tiếp cận khác nhau, nhưng chung triết lý “dữ liệu + vận hành + văn hóa”.
Unilever: Bền vững gắn với thương hiệu và tăng trưởng
Unilever đưa phát triển bền vững vào chiến lược thương hiệu (Sustainable Living Plan). Các nhãn hàng “sustainable living” thường tăng trưởng nhanh hơn trung bình danh mục. Bài học: chọn “điểm hội tụ” giữa ESG và giá trị thương hiệu, rồi lặp lại có kỷ luật.
Vận hành của Unilever tập trung giảm phát thải, nước và chất thải, đồng thời phát triển chuỗi cung ứng nông nghiệp bền vững. Với nhà cung cấp, công ty đưa ra bộ tiêu chí rõ ràng, đào tạo và lộ trình cải thiện. Đây là mẫu hình cho doanh nghiệp Việt muốn “lớn lên cùng khách hàng toàn cầu”.
Microsoft: Mục tiêu carbon âm và dữ liệu là trung tâm
Microsoft cam kết carbon negative vào 2030 và loại bỏ toàn bộ dấu chân carbon lịch sử vào 2050. Công ty sử dụng “internal carbon fee” để điều chỉnh hành vi đơn vị kinh doanh. Bài học: tín hiệu giá nội bộ và dữ liệu thời gian thực làm thay đổi quyết định hàng ngày.
Ngoài khí hậu, Microsoft đẩy mạnh bảo mật dữ liệu, quyền riêng tư và đạo đức AI. Điều này cho thấy khối G (Governance) là nền móng để E và S bền vững. Doanh nghiệp Việt trong lĩnh vực công nghệ – dịch vụ có thể học mô hình “phí carbon nội bộ” ở quy mô nhỏ hơn.
LEGO: Vật liệu bền vững và năng lượng tái tạo
LEGO đầu tư vào năng lượng tái tạo và vật liệu bền vững cho sản phẩm – bao bì. Công ty ưu tiên nguồn điện tái tạo và giảm bao bì nhựa, gắn chặt ESG vào trải nghiệm sản phẩm. Bài học: bắt đầu từ “điểm chạm khách hàng” và liên tục thử nghiệm.
LEGO cũng đầu tư mạnh vào an toàn sản xuất và kỹ năng nhân viên. Với văn hóa “học qua làm”, ESG được đưa vào các dự án cải tiến liên tục. Doanh nghiệp sản xuất Việt có thể ưu tiên “mục tiêu đôi”: tiết kiệm năng lượng và an toàn vận hành.
Tích hợp công nghệ trong kỷ nguyên 4.0: Dữ liệu ESG sống động và có kiểm soát
Bạn không thể quản trị thứ mình không đo. Công nghệ là “bộ xương dữ liệu” cho ESG, giúp thu thập, kiểm soát chất lượng và báo cáo nhanh – chính xác.
Kiến trúc dữ liệu ESG và tự động hóa
Xây dựng “data pipeline” từ nguồn HRIS, HSE, ERP, thiết bị IoT đến kho dữ liệu ESG. Chuẩn hóa định nghĩa chỉ số, bản đồ nguồn dữ liệu và quy trình phê duyệt. Mục tiêu là giảm nhập tay, tăng tính truy xuất và bằng chứng kiểm toán.
Triển khai dashboard theo thời gian thực cho ban lãnh đạo. Cảnh báo khi KPI lệch mục tiêu, phân rã đến đơn vị – ca – máy để tìm nguyên nhân. Dữ liệu tốt giúp bạn quyết định nhanh các dự án tiết kiệm chi phí có ROI tích cực.
Nền tảng AiHR: Từ nhân sự đến ESG – một nguồn sự thật
- Thu thập dữ liệu tự động: Giờ đào tạo, tai nạn lao động, chấm công ca đêm, tiêu thụ năng lượng liên kết hệ thống. Tự động hóa giảm sai sót, tiết kiệm hàng trăm giờ tổng hợp mỗi kỳ báo cáo.
- Quản lý KPI và C&B dựa trên ESG: Liên kết mục tiêu an toàn, DEI, đào tạo với lương thưởng. Hệ thống hỗ trợ cấu hình linh hoạt theo đơn vị và vai trò.
- Đào tạo ESG và truyền thông nội bộ: Khóa học trực tuyến, microlearning và chiến dịch nâng cao nhận thức. Kết nối trực tiếp với kế hoạch phát triển năng lực của từng nhân viên.
- Báo cáo – kiểm toán: Dashboard quản trị, xuất khẩu theo GRI/ISSB, lưu vết phê duyệt và bằng chứng. Hỗ trợ chuẩn bị kiểm toán độc lập nhanh hơn, ít ách tắc hơn.
Đặt lịch demo nền tảng ESG & nhân sự tích hợp AiHR tại aihr.vn để xem cách dữ liệu ESG “chạy” trong thời gian thực và gắn vào quyết định lương thưởng, đào tạo, và báo cáo.
Checklist triển khai nhanh cho CEO/CHRO
- Chính sách và Ủy ban ESG: Đã ban hành chính sách, lập Ủy ban/Taskforce với điều lệ rõ ràng. Giao trách nhiệm cụ thể, lịch họp, và cơ chế báo cáo minh bạch để tránh “khoảng trống” trách nhiệm.
- Ma trận trọng yếu: Hoàn thành tham vấn các bên liên quan và chốt 10–15 chủ đề. Ưu tiên các chủ đề có tác động tài chính và yêu cầu chuỗi cung ứng để tạo giá trị rõ rệt.
- KPI và dữ liệu: Chọn 8–12 KPI, xác định nguồn dữ liệu, tần suất và quy trình phê duyệt. Kiểm tra chất lượng bằng soát xét chéo và lưu trữ bằng chứng cho kiểm toán.
- Tích hợp quy trình: Gắn KPI ESG vào C&B, mua sắm, tuyển dụng, vận hành – HSE. Bắt đầu thí điểm 90 ngày, đo ROI và nhân rộng để tạo đà chuyển đổi.
- Báo cáo và kiểm toán: Lập kế hoạch báo cáo theo GRI/ISSB, hướng tới kiểm toán độc lập năm 2–3. Minh bạch tiến độ, học từ phản hồi của nhà đầu tư và đối tác.
Câu hỏi thường gặp
ESG value là gì?
ESG value là tổng giá trị tài chính và phi tài chính doanh nghiệp tạo được nhờ triển khai hiệu quả ba trụ Môi trường – Xã hội – Quản trị. Giá trị này thể hiện ở chi phí vốn thấp hơn, tăng trưởng doanh thu, hiệu quả vận hành và định giá thị trường cao hơn. Cốt lõi nằm ở tập trung chủ đề trọng yếu và vận hành dựa trên dữ liệu.
Doanh nghiệp nhỏ có cần ESG không?
Có. Khi tham gia chuỗi cung ứng hoặc tiếp cận vốn, yêu cầu ESG ngày càng phổ biến. Doanh nghiệp nhỏ có thể bắt đầu gọn nhẹ: 8–12 KPI trọng yếu, báo cáo rút gọn, và thí điểm một đến hai sáng kiến ROI nhanh. Điều quan trọng là ổn định dữ liệu và tính kỷ luật.
ESG khác CSR ở đâu?
CSR thiên về thiện nguyện và hình ảnh, ESL là hệ thống chỉ số đo lường, quản trị rủi ro và báo cáo minh bạch. Nhà đầu tư đánh giá cao ESG vì gắn liền vận hành, dòng tiền và rủi ro. CSR có thể là một phần của S, nhưng không thay thế ESG.
Nên chọn chuẩn nào: GRI, SASB hay ISSB?
Nếu ưu tiên tác động rộng, dùng GRI làm nền. Nếu nhắm nhà đầu tư, bám theo ISSB/IFRS S1–S2, tham chiếu SASB theo ngành. Tốt nhất là “kết hợp”: GRI cho xã hội – quản trị, ISSB cho thông tin tài chính trọng yếu, TCFD/IFRS S2 cho khí hậu. Đừng quên yêu cầu kép trọng yếu của CSRD nếu có liên quan EU.
Làm sao gắn ESG với lương thưởng?
Thiết kế MBO gắn 10–20% biến động thưởng của lãnh đạo với KPI ESG trọng yếu. Đảm bảo KPI đo được, có đường cơ sở, và kiểm chứng độc lập. Cơ chế thưởng – phạt rõ ràng là động lực chuyển đổi hành vi bền vững.


Nhận tư vấn và demo miễn phí từ chuyên gia của AiHR
