Doanh nghiệp phải đóng kinh phí công đoàn khi có bao nhiêu người lao động?
Doanh nghiệp phải đóng từ khi nào, với bao nhiêu người?
Doanh nghiệp phải đóng kinh phí công đoàn ngay khi sử dụng bất kỳ người lao động nào thuộc diện tham gia BHXH bắt buộc, không phân biệt số lượng. Nghĩa là có 01 lao động đóng BHXH, doanh nghiệp đã phải đóng 2% theo quỹ lương đóng BHXH trong kỳ. Đây là điểm then chốt của Luật Công đoàn 2023 có hiệu lực từ 01/07/2024.
Một hiểu lầm phổ biến là “chưa thành lập công đoàn cơ sở thì chưa phải đóng”. Quy định hiện hành khẳng định điều ngược lại: nghĩa vụ phát sinh độc lập với tình trạng công đoàn cơ sở. Điều này giúp bảo vệ quyền lợi người lao động qua hệ thống công đoàn cấp trên, đồng thời chuẩn hóa nghĩa vụ của người sử dụng lao động.
Căn cứ pháp lý và điểm mấu chốt cần nhớ
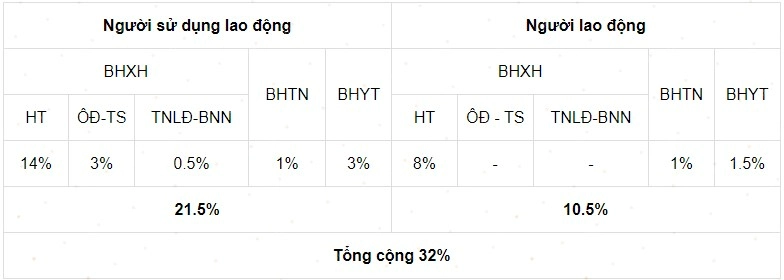
Luật Công đoàn 2023 giữ nguyên mức đóng 2% trên quỹ lương làm căn cứ đóng BHXH bắt buộc. Nghị định 191/2013/NĐ-CP và hướng dẫn của Tổng Liên đoàn tiếp tục là nền tảng triển khai; Nghị định 12/2022/NĐ-CP quy định chế tài xử phạt khi chậm/không đóng. Doanh nghiệp cần gắn nghĩa vụ này với quy trình lương – BHXH hằng tháng để không bỏ sót.
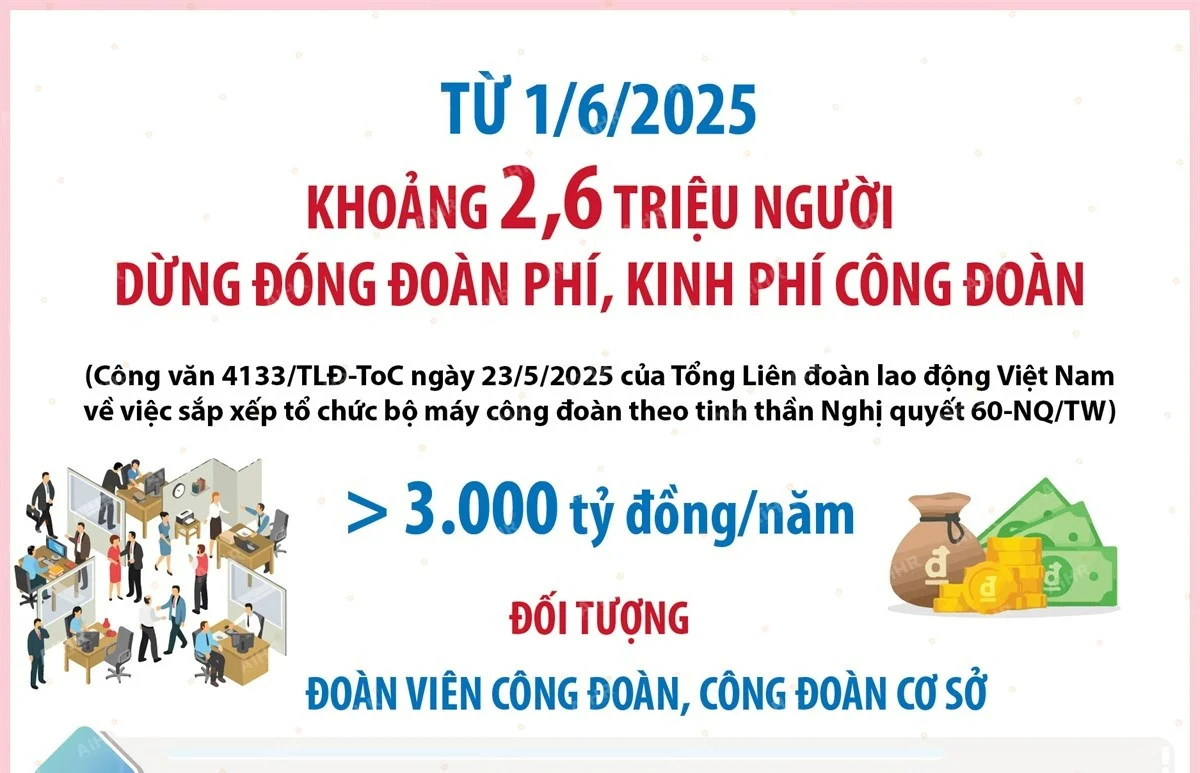
Ngoài ra, từ 01/06/2025, đoàn viên làm việc tại nơi chưa có công đoàn cơ sở được miễn đoàn phí. Đây là khoản do người lao động (đoàn viên) chi trả, không phải KPCĐ của doanh nghiệp. Đừng nhầm lẫn: miễn đoàn phí không đồng nghĩa miễn KPCĐ; KPCĐ vẫn là nghĩa vụ bắt buộc của doanh nghiệp.
Ví dụ nhanh để hình dung chính xác
Doanh nghiệp A có 1 nhân sự ký hợp đồng, tham gia BHXH với mức lương đóng BHXH là 7.200.000 đồng. KPCĐ phải nộp mỗi tháng = 2% × 7.200.000 = 144.000 đồng. Quy mô nhỏ không làm thay đổi nghĩa vụ; vấn đề là người lao động có thuộc diện BHXH bắt buộc hay không.
Doanh nghiệp B có 5 nhân sự tham gia BHXH với tổng lương đóng BHXH trong tháng là 44.500.000 đồng. KPCĐ = 2% × 44.500.000 = 890.000 đồng. Con số nhỏ ở từng tháng nhưng sẽ tăng đáng kể nếu cộng dồn và áp dụng lãi chậm nộp 0,03%/ngày khi vi phạm.
Chuyển sang phần tiếp theo, chúng ta đi sâu vào cách tính và xác định quỹ lương làm căn cứ, để đội ngũ HR – Kế toán thao tác chính xác và nhất quán.
Mức đóng và căn cứ đóng phí công đoàn 2025
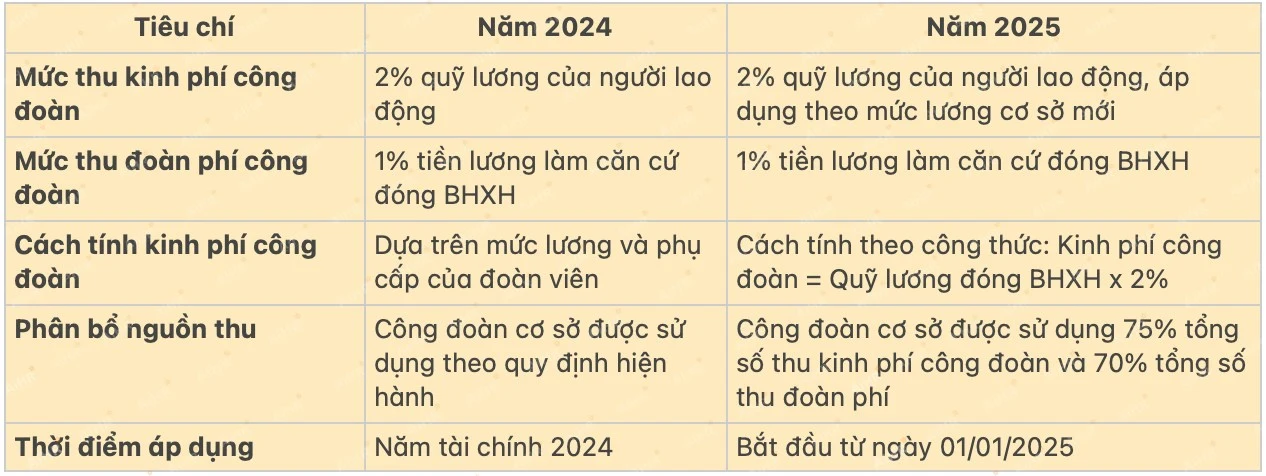
Mức đóng hiện hành là 2% quỹ tiền lương làm căn cứ đóng BHXH bắt buộc, áp cho toàn bộ người lao động thuộc diện tham gia BHXH trong kỳ. Mức 2% chưa có thay đổi đến thời điểm tháng 10/2025 theo hướng dẫn hiện hành. Nguyên tắc: bạn đóng theo quỹ lương BHXH, không phải tổng quỹ lương trả thực tế.
Quỹ lương làm căn cứ là tổng mức lương đóng BHXH của tất cả lao động đang thuộc diện BHXH trong tháng. Việc xác định đúng đối tượng thuộc BHXH (kể cả hợp đồng 1–3 tháng) quyết định tính đúng số tiền KPCĐ phải nộp. Sai sót phổ biến đến từ việc quên cập nhật biến động tăng/giảm lao động giữa kỳ.
Công thức tính chuẩn và cách trình bày minh bạch
Công thức chung: KPCĐ tháng = 2% × Tổng quỹ lương đóng BHXH của NLĐ thuộc diện BHXH trong tháng. Tổng quỹ lương đóng BHXH là tổng mức lương, phụ cấp, khoản bổ sung cố định theo quy định đóng BHXH, không phải toàn bộ thu nhập. Căn cứ là hồ sơ tham gia BHXH và bảng lương làm căn cứ đóng BHXH.
Để minh bạch, doanh nghiệp nên lưu bảng kê tính kèm: liệt kê từng NLĐ, mức lương đóng BHXH, thời gian tính, cộng tổng, nhân 2%. Quy trình này giúp giải trình khi cơ quan công đoàn hoặc thanh tra lao động yêu cầu đối chiếu.
Xác định đúng quỹ lương đóng BHXH và các điểm dễ nhầm
Chỉ những khoản thu nhập tính đóng BHXH mới nằm trong quỹ lương làm căn cứ tính 2% KPCĐ. Điều này loại trừ các khoản không đóng BHXH như thưởng hiệu quả không ổn định, hỗ trợ không cố định theo quy định. Phân loại thu nhập chuẩn mực là điều kiện tiên quyết.
Biến động nhân sự trong tháng (vào/ra) dẫn tới tình trạng đóng BHXH từ ngày, khiến mức lương đóng BHXH tính theo tỷ lệ thời gian. Kéo theo, KPCĐ cũng nên tính theo phần tương ứng để đảm bảo chính xác và nhất quán. Đồng bộ dữ liệu với cơ quan BHXH sẽ giảm sai khác đáng kể.
Lao động thời vụ, hợp đồng dưới 01 tháng
Hợp đồng dưới 01 tháng không thuộc diện BHXH bắt buộc, do đó không nằm trong căn cứ tính KPCĐ. Tuy nhiên, cần thận trọng với hợp đồng lặp lại ngắn hạn có tính chất thường xuyên, có thể bị xem xét lại về nghĩa vụ BHXH. Thiết kế hợp đồng cần bám sát bản chất công việc và tần suất sử dụng.
Để giảm rủi ro, HR nên lưu hồ sơ giải trình về tính chất công việc thời vụ, thời hạn cụ thể và không có tính thường xuyên. Sự rõ ràng về mặt pháp lý sẽ giúp bảo vệ doanh nghiệp khi có kiểm tra chéo giữa BHXH và Công đoàn.
Thử việc, học việc và ngày bắt đầu tham gia BHXH
Thử việc chưa thuộc diện BHXH bắt buộc, nên chưa tính vào quỹ lương đóng BHXH để tính KPCĐ. Khi NLĐ ký hợp đồng chính thức từ 01 tháng trở lên và đủ điều kiện BHXH, nghĩa vụ KPCĐ phát sinh từ tháng đầu tiên đóng BHXH. Điểm chuyển đổi trạng thái phải được cập nhật kịp thời trong hệ thống lương.
Doanh nghiệp nên đồng bộ mốc ký HĐLĐ, ngày hiệu lực BHXH và kỳ tính KPCĐ trong một workflow thống nhất. Một sai sót nhỏ ở mốc thời gian có thể kéo theo sai lệch tính toán nhiều tháng liên tiếp.
Khi đã nắm rõ cách tính và đối tượng, phần tiếp theo sẽ giúp bạn tránh nhầm lẫn giữa KPCĐ và đoàn phí — hai khoản khác nhau về bản chất, đối tượng nộp và chính sách miễn giảm.
Phân biệt phí công đoàn và đoàn phí
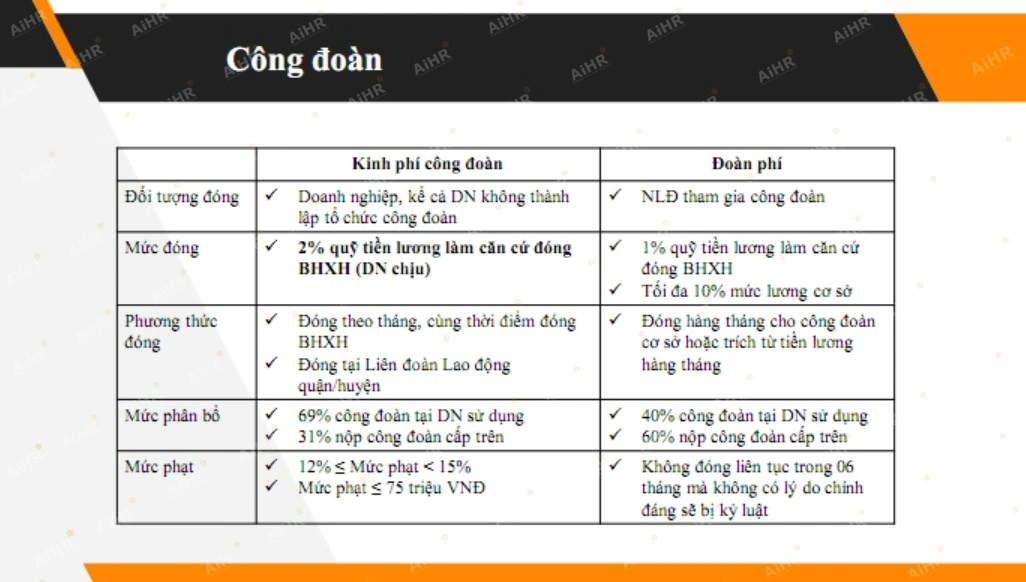
Về bản chất, KPCĐ là nghĩa vụ của người sử dụng lao động, còn đoàn phí là nghĩa vụ của đoàn viên công đoàn. Việc nhầm lẫn dẫn tới hiểu sai trách nhiệm tài chính và có thể gây mâu thuẫn nội bộ. Tách bạch hai khoản này giúp lập dự toán chi phí chính xác hơn.
Từ 2024–2025, không có thay đổi ở mức 2% KPCĐ, nhưng có thay đổi quan trọng với đoàn phí từ 01/06/2025: miễn đoàn phí cho đoàn viên tại nơi chưa có công đoàn cơ sở. Điểm mới này ảnh hưởng tới truyền thông nội bộ và quản trị quan hệ lao động.
Kinh phí công đoàn là ghĩa vụ bắt buộc của doanh nghiệp
Doanh nghiệp đóng 2% trên quỹ lương đóng BHXH của NLĐ thuộc diện BHXH, không phụ thuộc việc có công đoàn cơ sở hay chưa. Mức đóng này thực hiện hàng tháng, cùng chu kỳ với lương/BHXH để đảm bảo kỷ luật tài chính. KPCĐ là khoản chi hợp lệ tính vào chi phí doanh nghiệp theo quy định.
Thanh toán thường thực hiện về tài khoản công đoàn cấp trên quản lý theo địa bàn/ngành. Doanh nghiệp cần lưu chứng từ nộp và đối chiếu định kỳ để tránh phát sinh truy thu. Quản trị chứng từ điện tử giúp kiểm toán và thanh tra thuận lợi.
Đoàn phí công đoàn – Khoản đóng của đoàn viên
Đoàn phí do đoàn viên nộp, thường 1% tiền lương cơ bản và có trần theo lương cơ sở theo quy định của Tổng Liên đoàn. Từ 01/06/2025, đoàn viên làm việc tại doanh nghiệp chưa có công đoàn cơ sở được miễn đoàn phí, dù vẫn có thể thụ hưởng quyền lợi từ công đoàn cấp trên. Chính sách này khuyến khích bao phủ quyền lợi công đoàn ở khu vực chưa có tổ chức cơ sở.
Nhấn mạnh: miễn đoàn phí không làm thay đổi nghĩa vụ KPCĐ của doanh nghiệp. Bộ phận HR cần truyền thông rõ để tránh hiểu sai giữa các bên liên quan.
Sau khi phân biệt hai khoản, câu hỏi tiếp theo của CEO/CHRO sẽ là: “Hạch toán thế nào cho gọn – đúng – đủ?” Phần dưới đây cung cấp các bút toán mẫu và chu kỳ nộp khuyến nghị.
Hạch toán kế toán, kỳ nộp và tài khoản thanh toán
Về kế toán, KPCĐ là khoản chi phí hợp lý, thường ghi nhận vào chi phí quản lý doanh nghiệp hoặc phân bổ vào chi phí sản xuất tùy mô hình. Để tránh tồn đọng, nên hạch toán trích trước cùng kỳ với BHXH. Sự nhất quán giữa HR – Payroll – Kế toán là mấu chốt.
Việc nộp KPCĐ hàng tháng giúp tránh tích lũy số dư lớn và hạn chế lãi chậm nộp. Lịch nộp nên gắn với cut-off bảng lương để tự động hóa tối đa.
Hạch toán chuẩn và tài khoản sử dụng
Doanh nghiệp có thể ghi: Nợ TK 642 (hoặc 627 tùy phân bổ) / Có TK 3388 – Kinh phí công đoàn. Khi chuyển tiền: Nợ TK 3388 / Có TK 112. Cần có bảng kê tính và chứng từ nộp kèm để hoàn thiện hồ sơ.
Nếu DN sử dụng phần mềm ERP/HRIS, hãy cấu hình một mã khoản mục riêng cho KPCĐ. Việc bóc tách khoản mục giúp phân tích chi phí nhân sự (people cost) theo chuẩn Total Rewards minh bạch.
Bút toán mẫu với số liệu minh họa
Ví dụ: KPCĐ tháng 10 là 890.000 đồng. Khi trích: Nợ 642: 890.000 / Có 3388: 890.000. Khi nộp: Nợ 3388: 890.000 / Có 112: 890.000. Tài liệu đi kèm gồm bảng tính KPCĐ, bảng lương BHXH và ủy nhiệm chi.
Trong báo cáo quản trị, nên lập biểu theo dõi KPCĐ theo tháng, so sánh với BHXH để phát hiện sai khác. Các cảnh báo chênh lệch trên 2–5% giúp phát hiện kịp thời lỗi data đầu vào.
Chu kỳ nộp và đối chiếu với công đoàn cấp trên
Nộp theo tháng là thông lệ tốt để đồng bộ với bảng lương và nghĩa vụ BHXH. Một số đơn vị áp dụng nộp theo quý, nhưng cần đảm bảo không phát sinh lãi chậm nộp. Lựa chọn chu kỳ nên gắn với dòng tiền và khả năng tự động hóa.
Đối chiếu với công đoàn cấp trên ít nhất mỗi quý để khóa số và xử lý sai khác sớm. Một buổi soát xét nhanh 30–45 phút giữa Kế toán – HR – Đại diện công đoàn cấp trên sẽ tiết kiệm nhiều giờ giải trình về sau.
Dù hạch toán đơn giản, rủi ro lớn nằm ở chế tài xử phạt nếu doanh nghiệp chậm/không đóng. Phần tiếp theo tập trung vào mức phạt và cách tính lãi để bạn lượng hóa đủ chi phí rủi ro.
Xử phạt khi không đóng, chậm đóng hoặc đóng không đủ
Mức phạt hành chính được quy định tại Nghị định 12/2022/NĐ-CP, bên cạnh nghĩa vụ nộp đủ và trả lãi chậm nộp 0,03%/ngày trên số tiền chậm. Mức phạt dao động tùy mức độ vi phạm và số lượng người lao động. Trì hoãn càng lâu, chi phí lãi phạt càng tăng theo cấp số nhân.
Ngoài phạt tiền, doanh nghiệp có thể bị truy thu và chịu rủi ro thanh tra kéo dài. Rủi ro danh tiếng và quan hệ lao động thường lớn hơn chi phí tiền mặt.
Mức phạt và khung chế tài hiện hành
Khung phạt phổ biến trong khoảng 12.000.000–25.000.000 đồng tùy tình tiết và quy mô. Con số này chưa tính lãi chậm nộp và các yêu cầu khắc phục hậu quả. Với doanh nghiệp lớn, số tiền lãi có thể vượt xa khoản phạt nếu kéo dài nhiều tháng.
Khi bị kết luận “trốn đóng” hoặc “đóng không đủ”, cơ quan chức năng có quyền áp dụng biện pháp mạnh tay hơn. Doanh nghiệp nên chủ động hợp tác và khắc phục sớm để giảm thiểu thiệt hại.
Cách tính lãi chậm nộp 0,03%/ngày và ví dụ
Công thức lãi chậm nộp: Lãi = Số tiền chậm nộp × 0,03% × Số ngày chậm. Ví dụ: chậm 100.000.000 đồng trong 60 ngày, lãi = 100.000.000 × 0,03% × 60 = 1.800.000 đồng. Đó mới chỉ là lãi; cộng thêm phạt hành chính và thời gian cơ hội bị mất.
Câu hỏi thường gặp
Chưa có công đoàn cơ sở có phải đóng KPCĐ?
Có. Nghĩa vụ KPCĐ phát sinh ngay khi doanh nghiệp có NLĐ thuộc diện tham gia BHXH bắt buộc, không phụ thuộc việc đã có công đoàn cơ sở hay chưa. Đây là điểm mới cần ghi nhớ kể từ 01/07/2024.
Đoàn phí miễn từ 01/06/2025 thì KPCĐ có miễn không?
Không. Miễn đoàn phí áp cho đoàn viên ở nơi chưa có công đoàn cơ sở, còn KPCĐ là nghĩa vụ của doanh nghiệp và vẫn phải đóng bình thường. Hai khoản này độc lập về đối tượng nộp và chính sách.
Hợp đồng dưới 01 tháng có tính KPCĐ không?
Không. Hợp đồng dưới 01 tháng không thuộc diện BHXH bắt buộc, nên không nằm trong quỹ lương tính 2% KPCĐ. Tuy vậy, cần tránh lạm dụng hợp đồng ngắn hạn có tính chất thường xuyên.
Chậm nộp KPCĐ bị xử lý thế nào?
Doanh nghiệp bị phạt hành chính theo Nghị định 12/2022/NĐ-CP và phải trả lãi chậm nộp 0,03%/ngày trên số tiền chậm. Mức phạt cụ thể tùy số lượng NLĐ và thời gian chậm. Nộp theo tháng là cách hạn chế rủi ro hiệu quả.
KPCĐ có được tính vào chi phí hợp lý?
Có. KPCĐ là khoản chi phí hợp lệ nếu thực hiện đúng quy định và có đủ chứng từ. Ghi nhận đúng tài khoản, lưu trữ đầy đủ bảng kê và ủy nhiệm chi.
Có thể nộp theo quý thay vì theo tháng?
Về kỹ thuật có thể, nhưng cần kiểm soát để không phát sinh lãi chậm nộp. Nộp theo tháng đồng bộ với chu kỳ lương – BHXH và thường an toàn hơn. Hãy tham chiếu yêu cầu của công đoàn cấp trên tại địa bàn.
Khi tăng/giảm nhân sự giữa tháng thì tính thế nào?
Căn cứ theo mức lương đóng BHXH thực tế trong tháng, có thể tính theo tỷ lệ thời gian khi cơ quan BHXH ghi nhận. KPCĐ nên bám sát quỹ lương BHXH thực đóng. Đồng bộ biến động kịp thời là chìa khóa.
Có cần nộp KPCĐ cho NLĐ làm việc bán thời gian?
Nếu NLĐ thuộc diện BHXH bắt buộc và có lương đóng BHXH, vẫn tính vào quỹ lương để đóng KPCĐ. Trường hợp không thuộc BHXH thì không tính. Bản chất là bám theo BHXH, không theo giờ làm.
Để hỗ trợ đội ngũ tác nghiệp, phần sau cung cấp mẫu công thức, email và SOP gọn nhẹ, dễ áp dụng.


Nhận tư vấn và demo miễn phí từ chuyên gia của AiHR
