- Giới thiệu tổng quan: Khung pháp lý và bức tranh 2025
- Mức lương tối thiểu vùng 2025
- Các phương pháp tính lương phổ biến: Chọn đúng để tăng hiệu suất
- Lương làm thêm (OT), ca đêm và ngày lễ/tết: Luật và công thức áp dụng
- Công thức tổng quát tính lương Gross ↔ Net: Bảo hiểm, thuế, giảm trừ
- Ví dụ minh họa: Từ công thức đến con số thực tế
- Ưu – nhược điểm và ứng dụng theo ngành
Cách tính lương nhân viên 2025: Phương pháp, công thức, ưu nhược điểm và ứng dụng tại Việt Nam
Trong bối cảnh cạnh tranh nhân tài và sức ép chi phí, chuẩn hóa quy trình trả lương không chỉ là tuân thủ pháp luật mà còn là chiến lược nhân sự cốt lõi. Đối với CEO, CHRO và Chủ doanh nghiệp, thiết kế cấu trúc lương đúng ngay từ đầu giúp kiểm soát biên lợi nhuận, tăng mức độ công bằng nội bộ và giảm rủi ro pháp lý. Bài viết này là hướng dẫn “end-to-end” về các phương pháp, công thức và thực hành tối ưu để bạn làm chủ việc trả lương tại Việt Nam năm 2025.
Giới thiệu tổng quan: Khung pháp lý và bức tranh 2025
Lương tại Việt Nam chịu sự điều chỉnh của Bộ luật Lao động 2019, Nghị định về lương tối thiểu vùng, quy định làm thêm giờ, làm đêm, nghỉ lễ, và các sắc thuế, bảo hiểm bắt buộc. Doanh nghiệp phải đảm bảo mức trả không thấp hơn lương tối thiểu vùng, đồng thời quản lý chặt “lương đóng bảo hiểm” và giảm trừ thuế TNCN.
Năm 2025, bức tranh lương có hai điểm nhấn. Thứ nhất, mức lương tối thiểu vùng tăng theo Nghị định 74/2024/NĐ-CP, kéo theo yêu cầu cập nhật thang bảng lương và mức đóng bảo hiểm. Thứ hai, áp lực tự động hóa và minh bạch tăng lên, khi các đội ngũ C&B chuyển từ Excel sang nền tảng tích hợp chấm công – tính lương – thuế – bảo hiểm.
Để không bỏ sót, chúng ta sẽ đi theo chuỗi logic: nền tảng pháp lý → phương pháp chi trả → công thức và ví dụ → tối ưu vận hành và KPI → ứng dụng AI để tăng tốc và giảm rủi ro.
Mức lương tối thiểu vùng 2025
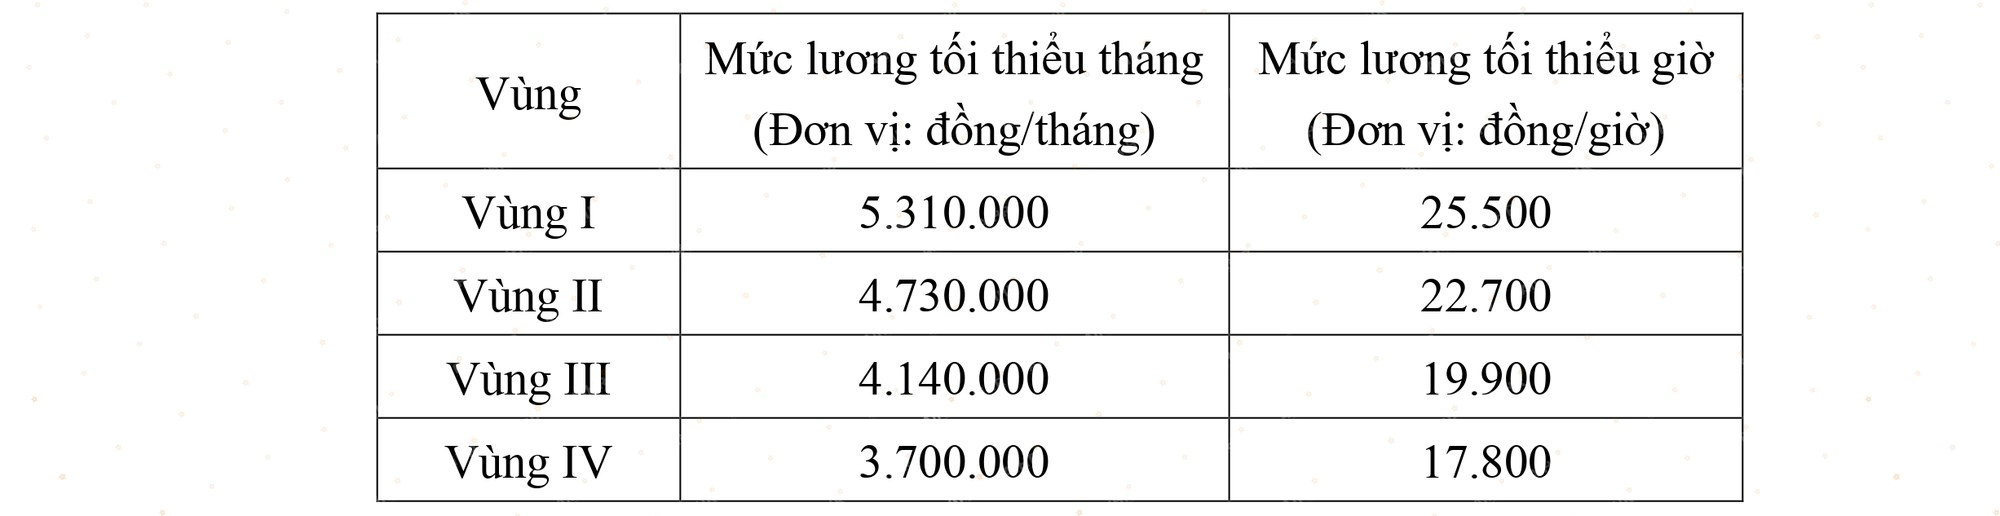
Từ 2025, mức lương tối thiểu vùng áp dụng theo Nghị định 74/2024/NĐ-CP. Đây là căn cứ để:
- Xây dựng thang bảng lương (bậc 1 không thấp hơn mức tối thiểu vùng).
- Xác định mức lương tháng, ngày, giờ tối thiểu hợp pháp.
- Tính lương đóng BHXH/BHYT/BHTN và các khoản phúc lợi tối thiểu.
Bảng lương tối thiểu vùng:
- Vùng I: 4.960.000 VND/tháng; 23.800 VND/giờ. Mức này áp dụng cho các quận trung tâm và khu công nghiệp lớn. Doanh nghiệp dịch vụ cao cấp và nhà máy FDI tập trung nhiều tại đây.
- Vùng II: 4.410.000 VND/tháng; 21.200 VND/giờ. Phổ biến ở các tỉnh công nghiệp vệ tinh. Lưu ý độ lệch chi phí sinh hoạt và tuyển dụng so với Vùng I.
- Vùng III: 3.860.000 VND/tháng; 18.600 VND/giờ. Hợp với doanh nghiệp sản xuất nhẹ, bán lẻ địa phương. Đừng quên điều chỉnh phụ cấp cho ca kíp.
- Vùng IV: 3.450.000 VND/tháng; 16.600 VND/giờ. Chủ yếu khu vực nông thôn, chi phí lao động thấp hơn, nhưng thách thức về năng suất và kỹ năng.
Điều cần nhớ: mức lương tối thiểu là “sàn”. Chính sách nội bộ nên đặt “dải lương” theo vị trí, tiêu chuẩn năng lực và thị trường. Các nghiên cứu của ILO nhấn mạnh việc chỉ “bám sàn” làm suy giảm động lực và năng suất về dài hạn. Vì vậy, hãy dùng mức tối thiểu vùng như một tham chiếu, không phải đích đến.
Các phương pháp tính lương phổ biến: Chọn đúng để tăng hiệu suất
Lựa chọn phương pháp trả lương là quyết định chiến lược. Nó ảnh hưởng trực tiếp đến hành vi, động lực và chi phí. Hãy bắt đầu từ bức tranh tổng quan, sau đó đi vào từng phương pháp: theo thời gian, theo sản phẩm/hoa hồng, lương khoán và lương hỗn hợp kết hợp OT/làm đêm.
Lương theo thời gian (giờ/ngày/tháng)
Phương pháp này đơn giản, minh bạch và dễ vận hành. Lương được tính theo giờ công hoặc ngày công, nhân với mức lương đơn vị. Doanh nghiệp văn phòng, dịch vụ và ca kíp thường ưa chuộng vì dễ kiểm soát và phù hợp pháp lý.
- Công thức cơ bản
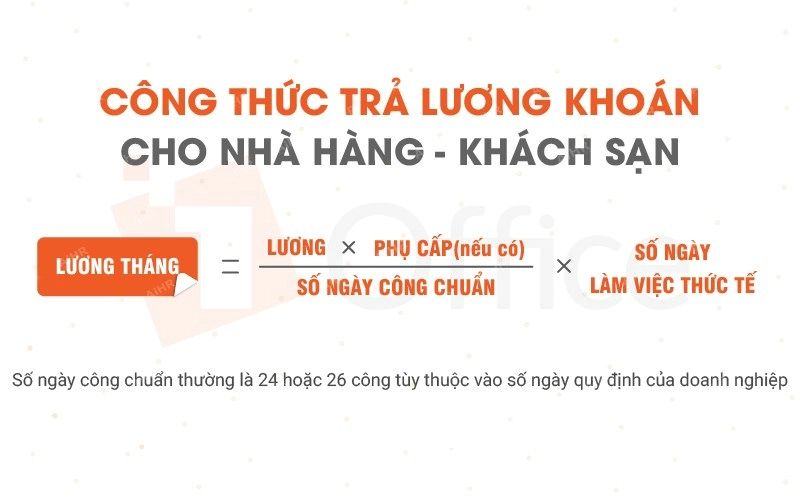
Lương = Số giờ làm việc x Mức lương giờ. Với lao động toàn thời gian, lương ngày = Lương tháng / Ngày công chuẩn; lương thực nhận theo công = lương ngày x ngày làm thực tế. Phương pháp này giúp điều chỉnh lương theo công, giảm tranh cãi về đi muộn – về sớm.
- Ưu – nhược và chú ý
- Ưu điểm là minh bạch và dễ dự toán.
- Nhược điểm là ít khuyến khích năng suất vượt chuẩn. Để khắc phục, doanh nghiệp thường gắn thêm KPI, thưởng hiệu suất hoặc phụ cấp chuyên cần để củng cố động lực.
Lương theo sản phẩm/hoa hồng
Lương sản phẩm/hoa hồng biến động theo đầu ra hoặc doanh số. Sản xuất, đại lý, bán hàng chuỗi và thương mại điện tử sử dụng rộng rãi. Mô hình này tốt khi đầu ra đo được và liên hệ chặt với giá trị kinh doanh.
- Công thức cơ bản: Lương = Số lượng sản phẩm x Đơn giá; hoặc Lương = Doanh số x Tỷ lệ hoa hồng. Đơn giá nên phản ánh độ khó công việc và chất lượng đầu ra để tránh “đếm số mà giảm chất”.
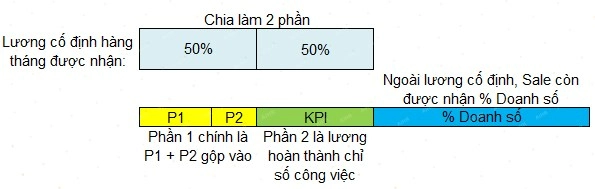
- Quản trị rủi ro: Thu nhập dao động có thể gây bất ổn. Theo WorldatWork, các gói bán hàng hiệu quả thường kết hợp lương cứng (base) + hoa hồng + thưởng KPI chất lượng (ví dụ tỷ lệ hài lòng, tỉ lệ hoàn trả thấp). Điều này giảm hành vi “chạy số bất chấp”.
Lương khoán (theo gói công việc/dự án)
Khoán trả tiền theo kết quả hoàn thành gói công việc hoặc mốc dự án. Startup công nghệ, agency, nhà thầu phụ và các đội dự án chuộng mô hình này vì gắn chặt chi phí với kết quả.
- Cách thiết kế: Xác định rõ phạm vi, tiêu chí nghiệm thu, mốc thời gian, chất lượng và cơ chế thưởng/phạt. Lương khoán = Giá trị khoán x Tỷ lệ hoàn thành đạt chuẩn. Nên có điều khoản kiểm định để tránh tranh chấp nghiệm thu.
- Khi nào dùng: Dùng khi kết quả đo lường được, có end-product rõ ràng và mức độ tự chủ cao. Tránh dùng cho công việc liên tục khó tách mốc, vì dễ phát sinh “điểm mù” về khối lượng và chất lượng.
Lương hỗn hợp và thiết kế theo vai trò
Hiếm có doanh nghiệp chỉ dùng đơn lẻ một phương pháp. Thực tế hiệu quả thường là mô hình hỗn hợp: lương thời gian làm nền, cộng thưởng/khoán/hoa hồng, và thêm phụ cấp – OT theo luật.
- Gợi ý khung chung: Khối văn phòng: Lương thời gian + KPI + phụ cấp. Khối sản xuất: Lương thời gian + sản phẩm + phụ cấp ca/kíp. Khối bán hàng: Lương cứng + hoa hồng + thưởng chất lượng. Mỗi khối có cơ chế OT/làm đêm riêng theo luật.
- Quản trị công bằng nội bộ: Theo các tổng hợp của SHRM, minh bạch logic thiết kế (pay philosophy) giúp giảm cảm nhận bất công và hạn chế “pay compression”. Hãy công bố nguyên tắc, không nhất thiết công bố toàn bộ số.
Lương làm thêm (OT), ca đêm và ngày lễ/tết: Luật và công thức áp dụng
Khi tổ chức ca kíp, OT và ngày lễ/tết, việc tính đúng là bắt buộc. Sai số nhỏ có thể nhân lớn theo quy mô và thời gian, kéo theo rủi ro pháp lý. Phần này tổng hợp mức chi trả tối thiểu theo Bộ luật Lao động 2019 và cách áp dụng.
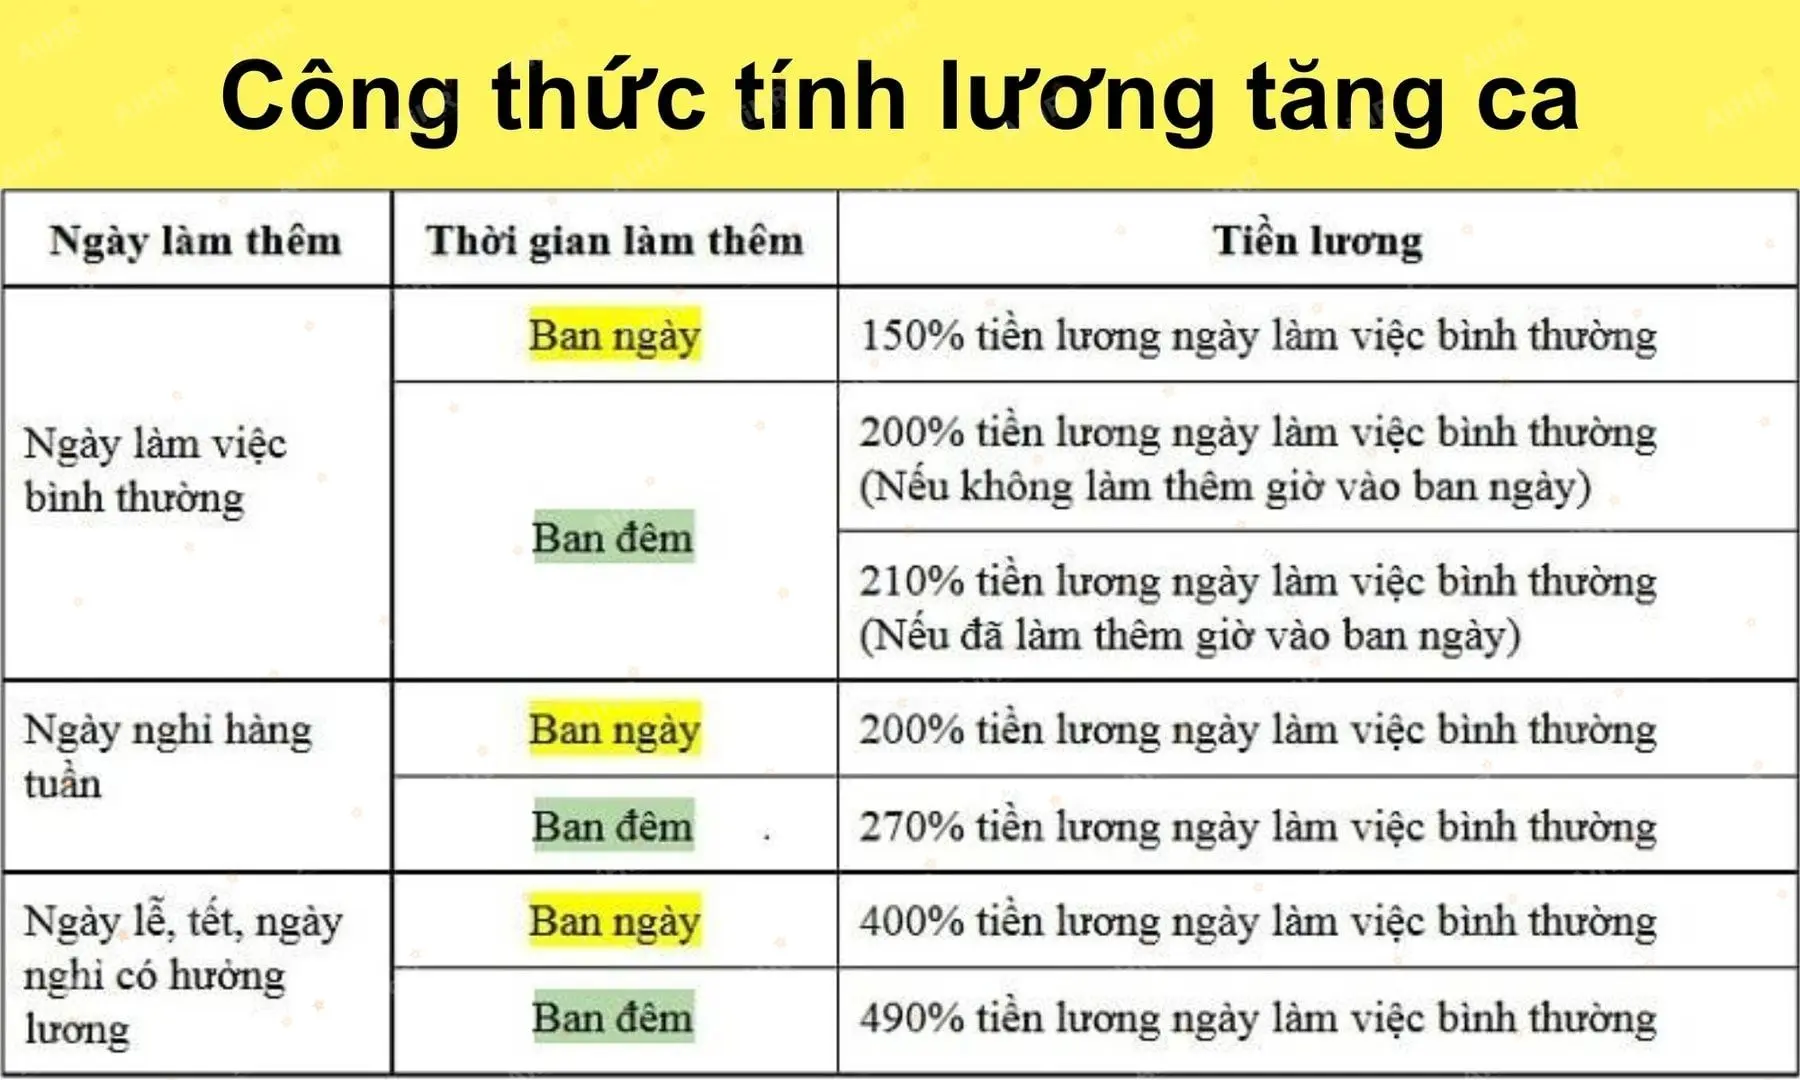
Mức trả tối thiểu theo luật
Các mức sau là tối thiểu, doanh nghiệp có thể chi trả cao hơn. Nên quy định rõ trong thỏa ước lao động tập thể hoặc nội quy lương thưởng.
- Làm thêm ngày thường: tối thiểu 150% lương giờ thực trả của công việc đang làm. Đây là mức đền bù cho phần vượt quá thời giờ làm việc bình thường.
- Làm thêm ngày nghỉ hằng tuần: tối thiểu 200% lương giờ. Lưu ý đồng bộ lịch nghỉ tuần trong nội quy để tránh nhầm lẫn khi chuyển ca.
- Làm thêm ngày lễ/tết, ngày nghỉ hưởng lương: tối thiểu 300% lương giờ, chưa gồm tiền lương của ngày lễ nếu NLĐ hưởng lương ngày. Các ngày lễ theo luật phải được quy định rõ trong sổ tay nhân sự.
- Làm việc ban đêm (22:00–06:00): cộng thêm tối thiểu 30% lương giờ làm việc ban ngày của công việc tương ứng. Đây là khoản trả tăng thêm cho yếu tố ca đêm.
- Làm thêm vào ban đêm: ngoài các khoản trên, cộng thêm ít nhất 20% lương giờ làm ban ngày của ngày làm việc bình thường. Đây là “phần cộng thêm” khi OT diễn ra trong khung ca đêm.
Cách kết hợp các tỷ lệ OT và ca đêm
Làm thêm ban đêm trong ngày thường sẽ bằng: 150% (OT ngày thường) + 30% (phụ trội ca đêm) + 20% (phần cộng thêm khi OT rơi vào đêm). Tất cả tính trên lương giờ ban ngày làm căn cứ. Với ngày nghỉ hay lễ/tết, thay 150% bằng 200% hoặc 300% tương ứng, rồi cộng 30% và 20% như trên.
- Gợi ý nghiệp vụ: Hãy cấu hình sẵn các công thức OT/đêm trong hệ thống tính lương. Mọi “mapping” giờ công → loại giờ (ngày thường, nghỉ tuần, lễ; ngày/đêm) cần tự động, tránh thao tác tay gây sai số. Kết hợp dữ liệu chấm công chuẩn (máy chấm công, app GPS) để tăng độ tin cậy.
Công thức tổng quát tính lương Gross ↔ Net: Bảo hiểm, thuế, giảm trừ
Xương sống của payroll là làm chủ trục Gross ↔ Net và ranh giới “lương đóng bảo hiểm”. Sai ở đâu, sẽ sai dây chuyền ở đó. Hãy đi lần lượt theo 5 bước.
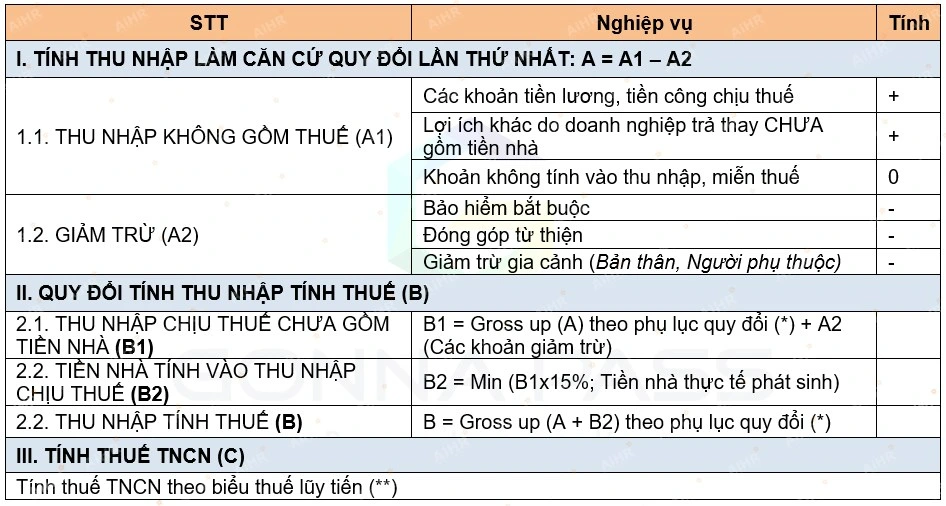
Bước 1: Xác định Lương Gross
Lương Gross là tổng thu nhập trước khấu trừ bảo hiểm và thuế. Thành phần gồm lương cơ bản, phụ cấp, thưởng, hoa hồng, OT và các khoản khác theo chính sách.
- Mẹo thiết kế: Tách rõ “khoản tính đóng BHXH” và “khoản không tính đóng” theo hướng dẫn của cơ quan BHXH. Phụ cấp ổn định và thường xuyên có thể phải tính đóng. Hãy ban hành phụ lục hợp đồng để minh bạch cấu phần.
Bước 2: Các khoản khấu trừ bảo hiểm bắt buộc (phần NLĐ)
Người lao động đóng 10,5% trên “lương đóng BHXH” (không nhất thiết bằng Gross):
- BHXH: 8%. Áp dụng với NLĐ thuộc đối tượng tham gia bắt buộc theo luật.
- BHYT: 1,5%. Đảm bảo chế độ khám chữa bệnh theo quy định.
- BHTN: 1%. Trần đóng BHTN phụ thuộc vùng (xem thêm lưu ý trần bên dưới).
Doanh nghiệp đóng khoảng 21,5% (BHXH 17,5% + BHYT 3% + BHTN 1%). Cần dự toán ngân sách lương đủ cả phần DN để tránh “ảo giác” chi phí.
- Lưu ý: Tiền lương tháng đóng BHXH/BHYT tối đa bằng 20 lần mức lương cơ sở. Từ 01/7/2024, mức lương cơ sở là 2.340.000 VND/tháng, tương ứng trần 46.800.000 VND. Với BHTN, trần đóng tối đa là 20 lần lương tối thiểu vùng của địa bàn. Đây là điểm nhiều DN bỏ sót khi scale đội ngũ quản lý cấp cao.
Bước 3: Thu nhập chịu thuế và giảm trừ gia cảnh
Thu nhập chịu thuế TNCN được tính từ tổng thu nhập tính thuế trừ đi phần bảo hiểm bắt buộc và các khoản giảm trừ.
- Giảm trừ gia cảnh: Bản thân: 11.000.000 VND/tháng. Mỗi người phụ thuộc: 4.400.000 VND/tháng. Hồ sơ đăng ký người phụ thuộc phải đúng và đủ thời hạn để áp dụng ngay trong kỳ tính thuế.
- Các khoản miễn giảm khác: Một số khoản phúc lợi chi theo quy định có thể miễn/không tính thuế trong hạn mức (ví dụ bữa ăn ca theo quy định). Hãy rà soát kỹ danh mục để tối ưu Net hợp pháp.
Bước 4: Tính thuế TNCN theo biểu lũy tiến từng phần
Thuế suất 7 bậc áp dụng cho thu nhập tính thuế theo tháng:
- Bậc 1: đến 5 triệu – 5%
- Bậc 2: trên 5–10 triệu – 10%
- Bậc 3: trên 10–18 triệu – 15%
- Bậc 4: trên 18–32 triệu – 20%
- Bậc 5: trên 32–52 triệu – 25%
- Bậc 6: trên 52–80 triệu – 30%
- Bậc 7: trên 80 triệu – 35%
- Nghiệp vụ quan trọng: Phân biệt “thu nhập tính thuế” và “thu nhập chịu thuế”. Thực hiện quyết toán cuối năm theo chuẩn, đối soát giảm trừ người phụ thuộc và bù trừ số đã khấu trừ.
Bước 5: Tính Lương Net và kịch bản Net ↔ Gross đảo chiều
Lương Net = Lương Gross – (BHXH/BHYT/BHTN phần NLĐ) – Thuế TNCN. Với offer Net, quy đổi Gross = Net / (1 – tỷ lệ khấu trừ và thuế kỳ vọng), sau đó hiệu chỉnh theo bậc thuế thực tế.
- Khuyến nghị: Dùng công cụ mô phỏng Net ↔ Gross để hạn chế “trượt bậc” thuế khi có thưởng đột xuất. Thiết lập “policy year-to-date” để điều tiết thưởng theo quý, tối ưu thuế hợp pháp.
Ví dụ minh họa: Từ công thức đến con số thực tế
Ví dụ 1: Nhân viên văn phòng tại Vùng I, lương thời gian + phụ cấp + OT ngày thường và ca đêm
- Dữ liệu đầu vào: Lương cơ bản: 15.000.000 VND; phụ cấp ăn trưa: 1.200.000 VND; phụ cấp xăng xe: 800.000 VND; thưởng KPI tháng: 2.000.000 VND. OT ngày thường: 10 giờ; ca đêm: 5 giờ. Lương giờ căn cứ: 70.000 VND/giờ (quy đổi từ lương tháng/giờ làm tiêu chuẩn).
- Tính Gross: OT ngày thường = 10 x 1,5 x 70.000 = 1.050.000 VND. Làm đêm (không phải OT) = 5 x 1,3 x 70.000 = 455.000 VND. Tổng Gross = 15.000.000 + 1.200.000 + 800.000 + 2.000.000 + 1.050.000 + 455.000 = 20.505.000 VND.
- Bảo hiểm phần NLĐ (10,5%) áp dụng trên lương đóng BHXH. Nếu lương đóng BHXH = 15.000.000 VND (chỉ tính lương cơ bản), thì khấu trừ = 1.575.000 VND. Nếu DN quy định lương đóng BHXH = lương cơ bản + phụ cấp ổn định (ví dụ thêm 1.200.000 ăn trưa nếu tính đóng), khấu trừ sẽ khác. Trong thực tế, cần tuân theo danh mục khoản tính đóng của BHXH Việt Nam.
- Thuế TNCN. Thu nhập tính thuế = (Gross – khoản miễn/không chịu thuế trong chính sách nếu có) – bảo hiểm bắt buộc – giảm trừ bản thân (11 triệu) – giảm trừ người phụ thuộc (nếu có). Giả sử có 1 người phụ thuộc: Thu nhập tính thuế ≈ 20.505.000 – 1.575.000 – 11.000.000 – 4.400.000 = 3.530.000 VND. Thuế bậc 1: 3.530.000 x 5% = 176.500 VND.
- Lương Net. Net ≈ 20.505.000 – 1.575.000 – 176.500 = 18.753.500 VND. Chênh lệch với bảng tính của DN có thể xảy ra tùy chính sách khoản tính đóng BHXH và khoản miễn thuế.
Ví dụ 2: Nhân viên bán hàng có lương cứng + hoa hồng + thưởng chất lượng
- Dữ liệu: Lương cơ bản: 8.000.000 VND; hoa hồng: 3% doanh số; doanh số tháng: 100.000.000 VND → hoa hồng 3.000.000 VND; thưởng chất lượng: 1.000.000 VND nếu tỷ lệ hoàn trả < 2%.
- Tính Gross: 8.000.000 + 3.000.000 + 1.000.000 = 12.000.000 VND. Nếu lương đóng BHXH = 8.000.000 VND, NLĐ đóng 10,5% = 840.000 VND.
- Thuế TNCN: Thu nhập tính thuế = 12.000.000 – 840.000 – 11.000.000 = 160.000 VND → Thuế ≈ 8.000 VND. Net ≈ 12.000.000 – 840.000 – 8.000 = 11.152.000 VND.
- Gợi ý tối ưu: Giữ tỷ lệ base:variable hợp lý (ví dụ 60:40), bổ sung thưởng chất lượng để giảm hành vi “chạy số”.
Ví dụ 3: OT ban đêm vào ngày nghỉ tuần
- Giả định: Lương giờ ban ngày = 60.000 VND. OT 4 giờ rơi vào khung đêm (ngày nghỉ tuần).
- Công thức: OT đêm ngày nghỉ = 200% (OT ngày nghỉ) + 30% (đêm) + 20% (phần cộng thêm cho OT đêm). Tổng hệ số = 2,0 + 0,3 + 0,2 = 2,5. Tiền OT = 4 x 2,5 x 60.000 = 600.000 VND.
- Lưu ý: Hệ số 30% và 20% tính trên lương giờ ban ngày của công việc tương ứng. Hãy kiểm tra nội quy để thống nhất cách quy đổi giờ ngày/đêm.
Ưu – nhược điểm và ứng dụng theo ngành
Lựa chọn đúng phương pháp sẽ gia tăng thành công trong thực thi chiến lược nhân sự. Bảng dưới đây khái quát, kèm khuyến nghị triển khai.
Phương pháp lương theo thời gian
Phù hợp: văn phòng, dịch vụ khách hàng, vận hành ca kíp tiêu chuẩn, vị trí hỗ trợ.
- Ưu điểm: Dễ quản lý và tuân thủ, minh bạch cho nhân viên, dự toán chi phí đơn giản. Đặc biệt hữu ích khi đầu ra khó đo hoặc phụ thuộc nhiều phòng ban.
- Nhược điểm: Ít khuyến khích vượt chuẩn, có thể tạo “pay-for-presence” thay vì “pay-for-performance”. Để khắc phục, gắn kèm KPI/OKR và phụ cấp chuyên cần minh bạch.
Phương pháp lương theo sản phẩm/hoa hồng
Phù hợp: sản xuất có định mức rõ, bán hàng, đại lý, fulfillment.
- Ưu điểm: Liên kết trực tiếp giữa thu nhập và kết quả, tăng động lực. Theo WorldatWork, cơ chế hoa hồng đúng làm tăng “line-of-sight” giữa hành vi và mục tiêu.
- Nhược điểm: Thu nhập biến động cao gây căng thẳng tài chính cho NLĐ. Dễ phát sinh hành vi ngắn hạn (chốt đơn bằng mọi giá). Nên bổ sung “chất lượng” vào công thức.
Lương khoán theo dự án/gói việc
Phù hợp: startup công nghệ, team dự án, agency, nhà thầu.
- Ưu điểm: Gắn chi phí với đầu ra, tăng tính tự chủ. Tối ưu tốt khi giao việc rõ ràng, có mốc nghiệm thu định lượng.
- Nhược điểm: Khó định mức và nghiệm thu nếu phạm vi mở. Rủi ro tranh chấp tăng nếu thiếu tiêu chí kỹ thuật. Nên có “Definition of Done” chi tiết.
Lương hỗn hợp kết hợp OT/làm đêm
Phù hợp: sản xuất đa ca, logistics, bán lẻ 24/7, call center.
- Ưu điểm: Linh hoạt, đảm bảo quyền lợi khi tăng ca, ca đêm. Bảo vệ sức khỏe NLĐ và hình ảnh thương hiệu tuyển dụng.
- Nhược điểm: Tính toán phức tạp, dễ sai nghiệp vụ nếu không tự động hóa. Nên dùng hệ thống tích hợp chấm công – payroll để giảm lỗi.
Câu hỏi thường gặp
Lương tối thiểu vùng 2025 là bao nhiêu?
Theo Nghị định 74/2024/NĐ-CP, mức tối thiểu tháng: Vùng I 4.960.000 VND; Vùng II 4.410.000 VND; Vùng III 3.860.000 VND; Vùng IV 3.450.000 VND. Mức tối thiểu giờ tương ứng: 23.800; 21.200; 18.600; 16.600 VND. Doanh nghiệp không được trả thấp hơn mức này tại địa bàn.
NLĐ và DN đóng bảo hiểm bao nhiêu?
NLĐ: 10,5% (BHXH 8%; BHYT 1,5%; BHTN 1%). DN khoảng 21,5% (BHXH 17,5%; BHYT 3%; BHTN 1%). Áp dụng trần: BHXH/BHYT tối đa 20 x lương cơ sở; BHTN tối đa 20 x lương tối thiểu vùng của địa bàn.
Cách tính OT đêm khác gì OT ban ngày?
Làm việc ban đêm được cộng thêm 30% lương giờ ban ngày. Nếu OT rơi vào đêm, ngoài mức OT (150/200/300%), còn cộng thêm 20% lương giờ ban ngày. Tổng hợp các khoản theo luật để ra mức chi trả tối thiểu.
Thuế TNCN tính như thế nào?
Từ thu nhập chịu thuế, trừ bảo hiểm bắt buộc và giảm trừ gia cảnh (11 triệu cho bản thân; 4,4 triệu cho mỗi người phụ thuộc), phần còn lại tính theo biểu thuế lũy tiến 7 bậc. Nên quyết toán năm để điều chỉnh chênh lệch.
Net ↔ Gross quy đổi ra sao?
Với offer Net, quy đổi Gross = Net + (bảo hiểm và thuế phát sinh theo bậc). Thực tế cần mô phỏng theo bậc thuế dựa trên tổng thu nhập kỳ đó và lũy kế năm. Dùng công cụ để tránh ước tính sai.


Nhận tư vấn và demo miễn phí từ chuyên gia của AiHR
