- Tổng quan nhanh: ESOP là gì và vì sao khác biệt giữa Mỹ – Việt?
- Khác biệt trọng yếu giữa ESOP chuẩn Hoa Kỳ và “ESOP” tại Việt Nam
- Các loại ESOP theo chuẩn Hoa Kỳ
- Các hình thức sở hữu của người lao động khác
- Các mô hình ESOP phổ biến tại Việt Nam
- Ưu/nhược điểm từng mô hình chính
- Khung lựa chọn mô hình phù hợp cho doanh nghiệp Việt Nam
- Cảnh báo tuân thủ khi triển khai tại Việt Nam
- Case study
Các hình thức sở hữu ESOP: Phân loại, ưu nhược điểm & lựa chọn mô hình phù hợp
Doanh nghiệp đang tìm mô hình để gắn kết và giữ chân nhân tài, đồng thời tối ưu cấu trúc vốn? Các hình thức sở hữu ESOP là một “hộp công cụ” chiến lược, nhưng mỗi lựa chọn ẩn chứa chi phí, rủi ro và tác động quản trị khác nhau. Nhiều công ty Việt gọi mọi chương trình cổ phần cho nhân viên là “ESOP”, trong khi ESOP chuẩn Hoa Kỳ lại là một kế hoạch hưu trí có quỹ tín thác riêng, chế độ thuế và quản trị chặt chẽ. Sự khác biệt này quyết định 80% hiệu quả triển khai.
Bài viết này hệ thống hóa đầy đủ: phân loại mô hình theo chuẩn Mỹ & thực hành Việt Nam, ưu/nhược điểm, tác động kế toán – thuế – quản trị, và khung lựa chọn theo mục tiêu doanh nghiệp. Bạn sẽ có một lộ trình 30–60–90 ngày để triển khai, cộng với giải pháp số hóa quản trị cổ phần nhân viên trong kỷ nguyên 4.0.
Tổng quan nhanh: ESOP là gì và vì sao khác biệt giữa Mỹ – Việt?
Ở Hoa Kỳ, ESOP (Employee Stock Ownership Plan) là một chương trình hưu trí do quỹ tín thác (trust) nắm cổ phần thay mặt người lao động. Kế hoạch chịu điều chỉnh bởi ERISA và IRS, bắt buộc định giá độc lập hàng năm, có trustee độc lập và ưu đãi thuế ở cả cấp công ty và cá nhân. Nhân viên tích lũy quyền sở hữu theo thời gian, và nhận phân bổ khi đủ điều kiện hoặc rời công ty.
Tại Việt Nam, thuật ngữ “ESOP” thường dùng để chỉ phát hành cổ phiếu thưởng giá thấp, quyền chọn (stock option), RSU/PSU hoặc cổ phiếu mua ưu đãi cho nhân viên. Đây là các chương trình đãi ngộ bằng cổ phần (equity compensation), không phải quỹ hưu trí theo nghĩa pháp lý của ESOP Mỹ. Khác biệt này kéo theo cách ghi nhận theo IFRS 2/VAS, pha loãng, thuế TNCN và thủ tục pháp lý rất khác nhau.
Với CEO, CHRO và Chủ doanh nghiệp, câu hỏi không chỉ là “có dùng ESOP không”, mà là “chọn mô hình nào để đạt mục tiêu vốn – nhân sự – thuế tốt nhất, trong ngân sách quản trị cho phép”.
Khác biệt trọng yếu giữa ESOP chuẩn Hoa Kỳ và “ESOP” tại Việt Nam
- Cấu trúc và quản trị: ESOP Mỹ là quỹ tín thác do trustee độc lập quản lý, có nghĩa vụ ủy thác bảo vệ lợi ích người lao động. Điều này yêu cầu định giá hàng năm, kiểm toán và tuân thủ chặt chẽ theo ERISA/IRS. Tại Việt Nam, đa số chương trình do công ty trực tiếp quản lý, không có trust, và điều chỉnh bởi Luật Chứng khoán/Doanh nghiệp, quy chế nội bộ, cùng chuẩn mực kế toán hiện hành.
- Vai trò hưu trí và thời điểm nhận lợi ích: ESOP Mỹ gắn với hưu trí, phân bổ quyền theo vesting và thanh toán khi nghỉ việc hoặc đủ điều kiện. Các chương trình “ESOP” Việt chủ yếu nhằm giữ chân/ thưởng, vesting ngắn hơn, có khóa chuyển nhượng 1–3 năm, và người lao động có thể hiện thực hóa bằng bán cổ phiếu khi đủ điều kiện.
- Ưu đãi thuế và chi phí kế toán: ESOP Mỹ có ưu đãi thuế đáng kể (khấu trừ lãi vay, miễn/hoãn thuế cho phần sở hữu ESOP ở S-corp). Ở Việt Nam, chưa có ưu đãi thuế tương tự; hầu hết chương trình phải ghi nhận chi phí theo IFRS 2/VAS dựa trên giá trị hợp lý khi trao và trong kỳ vesting, đồng thời phát sinh thuế TNCN theo từng loại công cụ.
- Tác động pha loãng và thanh khoản: ESOP Mỹ có cơ chế “mua lại” (repurchase obligation) để đảm bảo thanh khoản cho người rời kế hoạch, nhưng kéo theo áp lực dòng tiền. Tại Việt Nam, pha loãng thường diễn ra khi phát hành thêm; thanh khoản phụ thuộc tình trạng niêm yết và quy định khóa.
Chuyển tiếp sang các loại hình cụ thể, chúng ta bắt đầu với chuẩn phân loại tại Hoa Kỳ để thiết lập nền tảng so sánh.
Các loại ESOP theo chuẩn Hoa Kỳ
Nonleveraged ESOP
Nonleveraged ESOP là mô hình công ty đóng góp cổ phiếu mới phát hành hoặc tiền mặt (để ESOP mua cổ phiếu) cho quỹ ESOP, không sử dụng nợ vay. Cổ phiếu được phân bổ dần về tài khoản cá nhân của người lao động theo công thức, vesting và các điều kiện đủ. Cơ chế này giảm thiểu rủi ro tài chính vì không có áp lực trả nợ định kỳ.
Ưu điểm nổi bật là tính đơn giản và an toàn dòng tiền, phù hợp doanh nghiệp vừa và nhỏ chưa sẵn sàng cho giao dịch chuyển nhượng lớn. Nhược điểm là không tạo được nguồn vốn lớn ngay để mua lại cổ phần từ cổ đông hiện hữu. Theo NCEO, nonleveraged ESOP thường là “bước đệm” trước khi doanh nghiệp đủ điều kiện tiến tới giao dịch leveraged quy mô lớn.

Leveraged ESOP
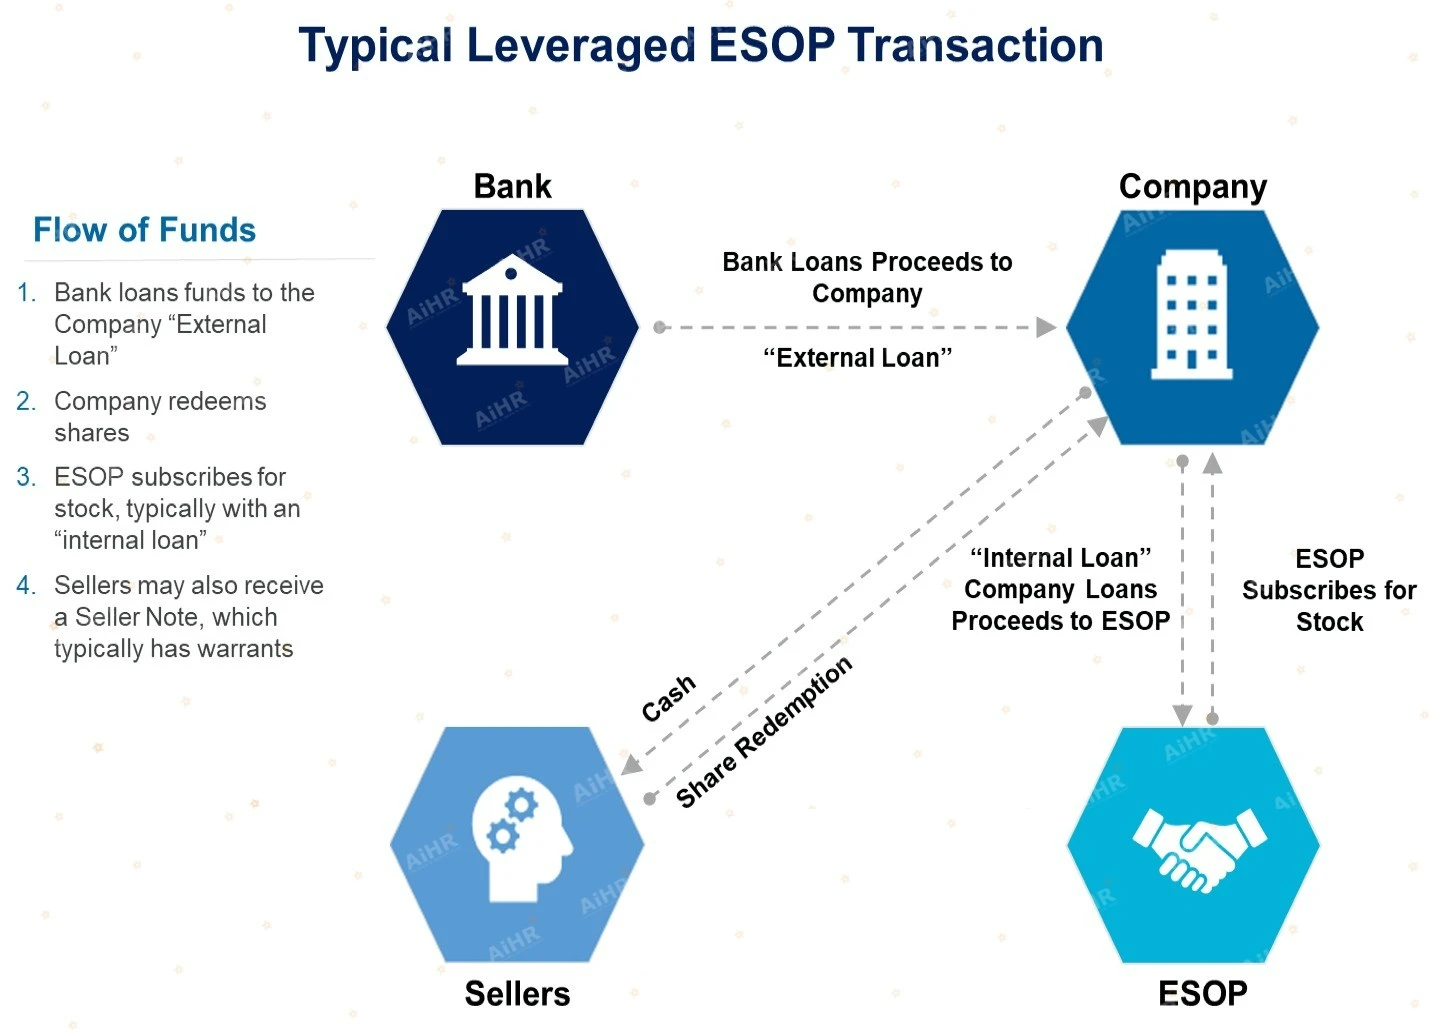
Leveraged ESOP sử dụng nợ vay (từ ngân hàng hoặc người bán) để quỹ ESOP mua khối lượng cổ phần lớn từ chủ doanh nghiệp hoặc cổ đông kiểm soát. Công ty sau đó đóng góp tiền mặt để ESOP trả nợ, đồng thời giải phóng cổ phiếu khỏi tài khoản “treasury” theo lịch trả nợ để phân bổ cho nhân viên. Mô hình này là công cụ chuyển giao sở hữu và kế thừa doanh nghiệp mạnh mẽ.
Ưu điểm là tạo thanh khoản ngay cho cổ đông thoái vốn, và nhận ưu đãi thuế (khấu trừ lãi, cổ tức ưu đãi ở C-corp; miễn thuế tỷ lệ sở hữu ESOP ở S-corp). Nhược điểm là rủi ro đòn bẩy và áp lực dòng tiền, đòi hỏi quản trị rủi ro thận trọng. Thực tiễn cho thấy các thương vụ ESOP leveraged thường gắn với kiểm soát chặt chẽ của trustee và định giá độc lập hàng năm để bảo vệ người lao động [PwC Viewpoint – ESOPs].
KSOP (ESOP + 401(k))
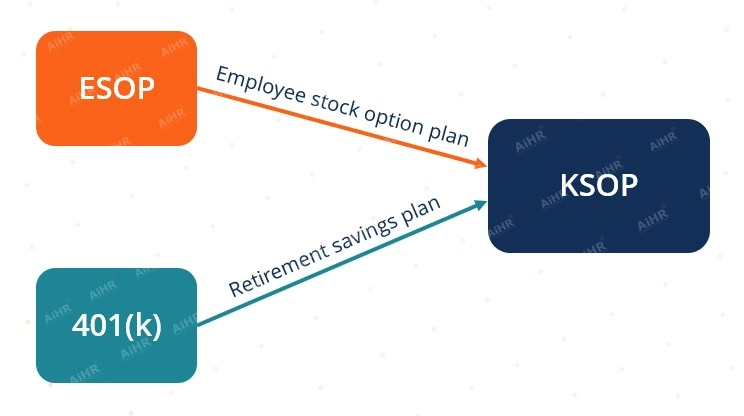
KSOP là sự kết hợp giữa ESOP và chương trình hưu trí 401(k), cho phép doanh nghiệp đóng góp bằng cổ phiếu và/hoặc tiền mặt, còn nhân viên đóng góp tự nguyện theo 401(k). Mục tiêu là linh hoạt hóa nguồn quỹ hưu trí và sở hữu cổ phần.
Ưu điểm là tối ưu phúc lợi và đa dạng hóa công cụ để gắn kết nhân viên. Nhược điểm là cấu trúc quản trị phức tạp hơn và yêu cầu tuân thủ kép (ERISA cho cả 401(k) và ESOP). Phù hợp doanh nghiệp lớn có bộ máy C&B và pháp chế dày dạn kinh nghiệm.
S-corporation ESOP và C-corporation ESOP
S-corp ESOP cho phép lợi nhuận tỷ lệ phần sở hữu bởi ESOP không chịu thuế thu nhập liên bang, nếu ESOP nắm giữ 100% thì doanh nghiệp có thể “pass-through” mà không chịu thuế doanh nghiệp. Đây là ưu đãi đặc thù giúp tối ưu dòng tiền cho trả nợ leveraged ESOP. Tuy nhiên, S-corp có giới hạn về loại cổ đông và cấu trúc vốn, không phù hợp mọi trường hợp.
C-corp ESOP không có ưu đãi miễn thuế tương tự, nhưng được khấu trừ một số khoản như cổ tức trả vào ESOP trong giới hạn luật định và lãi vay phục vụ giao dịch ESOP. Doanh nghiệp C-corp niêm yết có thể tận dụng thanh khoản thị trường để hỗ trợ định giá và phân bổ. Việc chọn S-corp hay C-corp phụ thuộc kế hoạch thuế dài hạn, cơ cấu vốn và yêu cầu quản trị cổ đông.
Majority vs. Minority ESOP Ownership
Majority ESOP (sở hữu >50%) mang lại tầm kiểm soát và ưu đãi thuế tối đa, đặc biệt trong cấu trúc S-corp. Mô hình phù hợp mục tiêu chuyển giao thế hệ, khi nhà sáng lập muốn gắn sở hữu với người lao động nhưng vẫn duy trì sứ mệnh và văn hóa công ty.
Minority ESOP (sở hữu <50%) thường dùng để chia sẻ giá trị và giữ chân nhân sự, không nhắm tới chuyển giao kiểm soát. Chi phí thiết lập thấp hơn và linh hoạt hơn, nhưng ưu đãi thuế và tác động quản trị không mạnh bằng majority. Nhiều công ty chọn minority ESOP như bước đệm trước khi tiến tới majority.
ESOP tại doanh nghiệp tư nhân vs. niêm yết
Doanh nghiệp niêm yết có lợi thế thanh khoản và định giá thị trường, giúp quá trình phân bổ/thoái quyền minh bạch. Tuy nhiên, phát hành ESOP quy mô lớn có thể gây pha loãng, cần quy trình công bố thông tin và được ĐHĐCĐ phê duyệt.
Doanh nghiệp tư nhân kiểm soát tốt hơn truyền thông và hạn chế giao dịch thứ cấp, nhưng phải có cơ chế định giá độc lập hằng năm và kế hoạch “mua lại” để chi trả cho người rời kế hoạch. Áp lực dòng tiền mua lại (repurchase obligation) là rủi ro trọng yếu cần mô phỏng kỹ lưỡng.
Quản trị/thuế/định giá: những đường gân của ESOP Mỹ
ESOP Mỹ đòi hỏi trustee độc lập, tư vấn pháp lý – tài chính – định giá, và kiểm toán hằng năm. Hệ thống kiểm soát nội bộ phải đảm bảo tuân thủ ERISA, tránh “giao dịch lạm dụng” và bảo vệ lợi ích người lao động. Sai sót định giá hoặc xung đột lợi ích có thể bị Bộ Lao động (DOL) xử phạt.
Về thuế, ưu đãi đáng kể đi kèm nghĩa vụ báo cáo chặt chẽ. Về định giá, chuẩn mực ASA và thực hành định giá độc lập hàng năm là bắt buộc. Chi phí thiết lập/duy trì không nhỏ, vì vậy chỉ phù hợp doanh nghiệp đủ quy mô và kỷ luật quản trị.
Chúng ta vừa làm rõ “chuẩn vàng” ESOP của Mỹ. Tiếp theo, mở rộng góc nhìn với các mô hình sở hữu lao động khác trên thế giới để có thêm phương án thay thế khi điều kiện không phù hợp ESOP trust.
Các hình thức sở hữu của người lao động khác
Employee Ownership Trust (EOT – Anh)
EOT là quỹ tín thác vì lợi ích người lao động theo luật Anh, cho phép chủ doanh nghiệp chuyển nhượng đa số cổ phần cho trust và nhận ưu đãi thuế nhất định. Mục tiêu là bảo tồn sứ mệnh và truyền thống, tránh áp lực bán cho nhà đầu tư ngắn hạn.
Ưu điểm là cấu trúc bền vững, thân thiện văn hóa và ít pha loãng lặt vặt vì trust giữ sở hữu lâu dài. Nhược điểm là ít linh hoạt về thanh khoản cá nhân ngắn hạn và đòi hỏi quản trị niềm tin (fiduciary) nghiêm túc. EOT là lựa chọn tốt cho doanh nghiệp gia đình, dịch vụ chuyên môn cân nhắc kế thừa.

Worker cooperatives (hợp tác xã người lao động)
Co-op là mô hình doanh nghiệp thuộc sở hữu và quản trị bởi người lao động, mỗi người một phiếu biểu quyết. Phân phối lợi ích dựa trên lao động/đóng góp thay vì vốn. Mô hình thúc đẩy bình đẳng và gắn kết cao.
Co-op phù hợp doanh nghiệp nhỏ, dịch vụ địa phương, chuỗi cung ứng ngách. Tuy nhiên, ra quyết định có thể chậm trong môi trường cạnh tranh cao và khó thu hút vốn tăng trưởng. Với startup công nghệ tăng trưởng nhanh, co-op thường không phù hợp.
Broad-based equity compensation: Options, RSU/PSU, ESPP
Đây là nhóm đãi ngộ cổ phần phổ biến toàn cầu nhằm thu hút – giữ chân nhân tài. Quyền chọn mua (stock options) gắn động lực tăng giá; RSU/PSU trao cổ phiếu thật theo thời gian hoặc thành tích; ESPP cho phép nhân viên mua cổ phiếu bằng lương với chiết khấu.
Theo SHRM, các chương trình equity rộng rãi cải thiện gắn kết và giữ chân, nhất là ở công ty công nghệ và niêm yết [SHRM]. Atlassian, Microsoft, Amazon sử dụng RSU quy mô lớn như “tiền lương biến đổi dài hạn”. Tuy nhiên, tất cả đều phải ghi nhận chi phí theo IFRS 2 và quản trị rủi ro pha loãng.

Phantom Stock và Stock Appreciation Rights (SARs)
Phantom/SARs là “cổ phiếu ảo” hoặc quyền hưởng phần tăng giá trị cổ phần, thanh toán bằng tiền mặt, không phát hành cổ phiếu thật. Doanh nghiệp tư nhân chuộng vì không thay đổi cơ cấu cổ đông, linh hoạt điều kiện và tránh pha loãng.
Điểm cần lưu ý là nghĩa vụ tiền mặt tại thời điểm thanh toán, cần lập quỹ và dự báo dòng tiền. Về kế toán, các công cụ cash-settled thường đo lường lại giá trị hợp lý qua từng kỳ, ảnh hưởng P&L. Đây là giải pháp thực dụng cho doanh nghiệp chưa muốn/không thể phát hành cổ phần.
Sau bức tranh toàn cầu, chúng ta đi vào thực tiễn Việt Nam – nơi “ESOP” chủ yếu là chương trình equity compensation với đặc thù pháp lý – thuế – kế toán riêng.
Các mô hình ESOP phổ biến tại Việt Nam
Phát hành cổ phiếu ESOP (thưởng/giá ưu đãi)
Doanh nghiệp phát hành cổ phiếu mới hoặc dùng cổ phiếu quỹ để thưởng/ bán ưu đãi cho nhân viên chủ chốt/rộng rãi, thường kèm khóa 1–3 năm. Công ty đại chúng cần nghị quyết ĐHĐCĐ, công bố thông tin, đăng ký với cơ quan quản lý, và tuân thủ hạn mức phát hành theo quy định.
Ưu điểm là thực thi nhanh, tín hiệu tích cực tới nhân viên. Nhược điểm là pha loãng, rủi ro “chảy máu” khi hết khóa nếu thiếu cơ chế ràng buộc. Về kế toán, hầu hết trường hợp ghi nhận chi phí theo IFRS 2 dựa trên giá trị hợp lý vào chi phí nhân sự trong kỳ vesting. Một số doanh nghiệp niêm yết lớn ở Việt Nam dùng ESOP thường niên, cần quản trị kỳ vọng cổ đông về pha loãng và giá thực hiện.
Stock Option (quyền chọn mua cổ phiếu)
Quyền chọn cho phép mua cổ phiếu ở giá cố định sau khi hoàn thành thời gian làm việc/vượt KPI. Với doanh nghiệp chưa niêm yết, giá trị và thanh khoản phụ thuộc sự kiện vốn (IPO/M&A) hoặc cơ chế mua lại nội bộ.
Ưu điểm là gắn động lực tăng giá trị doanh nghiệp và chỉ pha loãng khi thực sự thành công. Nhược điểm là pháp lý – thuế phức tạp hơn, định giá khi không niêm yết cần tư vấn độc lập. Startups và công ty công nghệ ưa chuộng options vì phù hợp tâm lý “cùng tăng trưởng”.
RSU/PSU (đơn vị cổ phiếu hạn chế/định hướng hiệu suất)
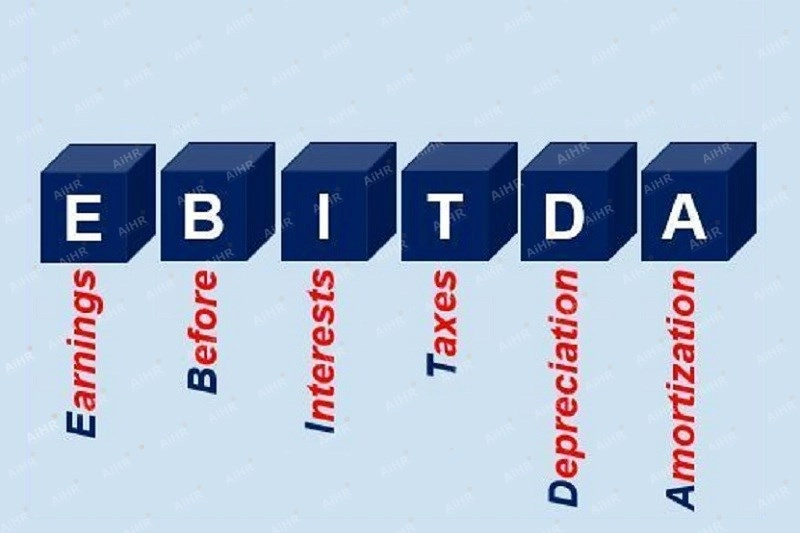
RSU trao cổ phiếu thật theo thời gian; PSU gắn với mục tiêu hiệu suất (ví dụ EBITDA, doanh thu). Với công ty niêm yết, RSU/PSU cho phép kiểm soát số lượng phát hành theo kế hoạch, giảm rủi ro giá thực hiện không hấp dẫn như options khi thị trường biến động.
Ưu điểm là dễ hiểu, gắn KPI rõ ràng và kiểm soát phát hành tốt. Nhược điểm là vẫn pha loãng và ghi nhận chi phí theo IFRS 2. Các tập đoàn công nghệ toàn cầu dùng RSU/PSU như công cụ “xương sống” của đãi ngộ dài hạn.
ESPP (chương trình mua cổ phiếu cho nhân viên)
ESPP cho phép nhân viên mua cổ phiếu bằng lương với chiết khấu, thường theo kỳ đăng ký. Doanh nghiệp niêm yết có thể dùng ESPP để mở rộng sở hữu nội bộ và tăng gắn kết.
Ưu điểm là thúc đẩy tư duy “cổ đông nội bộ”, chi phí thấp hơn so với grant RSU. Nhược điểm là đòi hỏi hạ tầng vận hành, khấu trừ lương và quản trị tuân thủ. Ở Việt Nam, ESPP chưa phổ biến nhưng là xu hướng nếu khung pháp lý thuận lợi hơn.
Phantom Stock/SARs (cổ phiếu ảo/quyền tăng giá)
Phantom/SARs trả thưởng bằng tiền mặt tương đương giá trị cổ phiếu/tăng giá trong kỳ. Không thay đổi cơ cấu cổ đông, không cần thủ tục phát hành, phù hợp công ty tư nhân muốn giữ kín thông tin.
Ưu điểm là không pha loãng và cấu trúc linh hoạt. Nhược điểm là áp lực tiền mặt khi tới hạn chi trả và biến động P&L vì đo lường lại giá trị hợp lý định kỳ. Giải pháp ưa thích cho SMEs và công ty gia đình ở Việt Nam.
Tiếp theo, chúng ta so sánh ngắn gọn ưu – nhược của các nhóm mô hình để sàng lọc trước khi ra quyết định.
Ưu/nhược điểm từng mô hình chính
- ESOP trust (chuẩn Mỹ): Ưu đãi thuế mạnh, chuyển giao sở hữu quy mô lớn, tăng gắn kết dài hạn. Nhược điểm là chi phí thiết lập/duy trì cao, pháp lý phức tạp và đòi hỏi kỷ luật quản trị. Phù hợp doanh nghiệp đủ quy mô và mục tiêu kế thừa rõ ràng.
- Phát hành cổ phiếu ESOP (thưởng/giá thấp): Nhanh, dễ hiểu, tạo động lực ngắn – trung hạn và phù hợp cả niêm yết lẫn tư nhân. Nhược điểm là pha loãng, cần kiểm soát khóa/chính sách mua lại, và ghi nhận chi phí theo IFRS 2. Đòi hỏi truyền thông minh bạch với cổ đông.
- Stock option: Gắn động lực tăng trưởng, chỉ pha loãng khi giá tăng, linh hoạt nhóm đối tượng. Nhược điểm là phức tạp pháp lý – thuế, rủi ro “out-of-the-money” khi thị trường giảm. Hiệu quả ở startup và công ty tăng trưởng cao.
- RSU/PSU: Dễ truyền thông, gắn KPI, phù hợp công ty niêm yết/ổn định. Nhược điểm là pha loãng chắc chắn khi vesting và chi phí tiền mặt gián tiếp (nếu công ty mua lại cổ phiếu để bù). Hợp với chiến lược dài hạn, minh bạch hóa mục tiêu.
- Phantom/SARs: Không pha loãng, bảo mật thông tin, linh hoạt điều kiện. Nhược điểm là áp lực dòng tiền khi trả thưởng và biến động chi phí theo giá trị hợp lý. Thích hợp công ty tư nhân ưu tiên kiểm soát cổ đông.
Sau khi nắm bức tranh tổng thể, bước quyết định là ghép mục tiêu – ràng buộc của doanh nghiệp vào mô hình phù hợp.
Khung lựa chọn mô hình phù hợp cho doanh nghiệp Việt Nam
- Mục tiêu kế thừa/chuyển giao sở hữu: Chọn leveraged hoặc nonleveraged ESOP trust nếu hoạt động quốc tế/đủ điều kiện pháp lý, hoặc cân nhắc EOT theo luật sở tại phù hợp. Với doanh nghiệp Việt, cấu trúc “ESOP trust” theo đúng luật Mỹ khó áp dụng, nhưng có thể mô phỏng tinh thần bằng cơ chế ủy thác/mua lại nội bộ và kế hoạch dài hạn.
- Mục tiêu giữ chân – động viên nhân sự chủ chốt: RSU/PSU phù hợp công ty niêm yết/ổn định; options phù hợp startup/tăng trưởng cao. Phantom/SARs phù hợp công ty tư nhân cần kiểm soát pha loãng và bảo mật.
- Nhu cầu thoái vốn quy mô lớn: Leveraged ESOP (chuẩn Mỹ) là công cụ hữu hiệu tại các thị trường cho phép. Ở Việt Nam, thực tế doanh nghiệp cân nhắc bán cổ phần chiến lược kết hợp chương trình RSU/phantom rộng rãi để tái phân phối giá trị cho nhân viên.
- Ngân sách quản trị hạn chế: Bắt đầu với phantom/SARs hoặc options đơn giản, áp dụng dần công cụ phức tạp khi quy mô cho phép. Đừng để chương trình sụp đổ vì chi phí vận hành – hãy tiến theo nấc.
- Trạng thái niêm yết: Niêm yết nên ưu tiên RSU/PSU/ESPP để tận dụng thanh khoản và chuẩn mực công bố. Chưa niêm yết ưu tiên options/phantom và cơ chế mua lại nội bộ theo định giá độc lập.
Ví dụ nhanh:
- Publix (Mỹ) là một trong những nhà bán lẻ thực phẩm lớn thuộc sở hữu người lao động qua ESOP và cổ phần nội bộ, duy trì văn hóa dịch vụ mạnh mẽ và lợi nhuận ổn định. Bài học: sở hữu rộng rãi đi kèm kỷ luật vận hành tạo ra lợi thế dài hạn.
- Chobani (Mỹ) cấp cổ phần rộng rãi ~10% cho nhân viên trước khi IPO, cải thiện gắn kết và thương hiệu tuyển dụng. Bài học: “chia sẻ giá trị” có thể trở thành tài sản thương hiệu.
- Atlassian (Úc/Mỹ) sử dụng RSU làm trụ cột đãi ngộ, neo giữ nhân tài công nghệ. Bài học: RSU hiệu quả khi có thanh khoản thị trường và KPI dài hạn rõ ràng.
- Một số doanh nghiệp niêm yết Việt Nam sử dụng ESOP thường niên để thưởng – giữ chân; bài học là cần kiểm soát tỷ lệ pha loãng, lịch khóa và truyền thông minh bạch với cổ đông.
Tiếp theo là một lộ trình thực thi để chuyển hóa chiến lược thành hành động có kiểm soát.
Cảnh báo tuân thủ khi triển khai tại Việt Nam
- Kế toán – IFRS 2/VAS: Ghi nhận chi phí theo giá trị hợp lý tại ngày trao và phân bổ trong kỳ vesting. Với công cụ cash-settled (phantom/SARs), đo lường lại mỗi kỳ, tác động trực tiếp P&L. Thiếu chuẩn bị có thể gây “sốc” chi phí cuối năm.
- Thuế TNCN: Quyền chọn/cổ phiếu thưởng/RSU có thời điểm tính thuế khác nhau (nhận quyền, thực hiện, bán). Doanh nghiệp cần chính sách khấu trừ/khai thay phù hợp để tránh rủi ro phạt.
- Pháp lý chứng khoán: Công ty đại chúng phát hành ESOP cần nghị quyết ĐHĐCĐ, công bố và đăng ký theo quy định. Chú ý hạn mức phát hành, giá bán ưu đãi, thời gian hạn chế chuyển nhượng.
- Định giá độc lập: Chương trình cho công ty chưa niêm yết phải có định giá độc lập đáng tin cậy làm cơ sở ghi nhận chi phí/thuế. Định giá tùy tiện là nguồn gốc tranh chấp và rủi ro thanh tra.
- Bảo vệ dữ liệu và công bằng nội bộ: Xây dựng tiêu chí minh bạch phân bổ, lưu trữ hồ sơ, audit trail. Minh bạch giúp tăng niềm tin và giảm rủi ro khiếu nại.
Để giảm tải vận hành và rủi ro tuân thủ, doanh nghiệp nên số hóa sớm quy trình và dữ liệu.
Case study
Doanh nghiệp gia đình 1.500 nhân sự, EBITDA ổn định, mục tiêu kế thừa
Thiết kế chương trình “ESOP nội bộ” mô phỏng tinh thần trust: pool 15% cổ phần qua 5 năm, phân bổ RSU cho nhân sự chủ chốt và phantom rộng rãi cho lực lượng cốt lõi. Thiết lập cơ chế mua lại theo định giá độc lập hàng năm để tạo thanh khoản cho người rời đi.
Kỳ vọng: Gắn kết, chuyển giao mềm, không gây sốc pha loãng. Rủi ro: Nghĩa vụ tiền mặt cho phantom; giải pháp: lập quỹ và giới hạn vesting theo dòng tiền.
Startup công nghệ 300 nhân sự, chuẩn bị Series B
Ưu tiên stock options cho tất cả nhân viên, RSU cho quản lý cấp cao, và thí điểm ESPP khi gọi vốn xong. Xây dựng dải giá thực hiện theo định giá độc lập 409A tương đương (hoặc tư vấn địa phương) để bảo đảm công bằng.
Kỳ vọng: Thu hút nhân tài, neo giữ qua cliff 1 năm và vesting 4 năm. Rủi ro: “out-of-the-money” khi thị trường giảm; giải pháp: refresh grants, chuyển đổi một phần sang RSU.
Công ty niêm yết 5.000 nhân sự, mục tiêu tối ưu EPS và giữ chân
Thiết kế PSU gắn KPI 3 năm (EPS, ROIC) cho cấp quản lý, RSU cho nhân viên chủ chốt, và ESPP cho toàn bộ khối văn phòng. Dự phòng ngân sách mua lại cổ phiếu để trung hòa pha loãng theo chu kỳ.
Kỳ vọng: Đồng pha lợi ích quản trị – cổ đông – nhân viên. Rủi ro: Chi phí IFRS 2 cao các năm thị trường tăng; giải pháp: lập kế hoạch cung – cầu cổ phiếu quỹ.
Câu hỏi thường gặp
ESOP có bắt buộc phát hành cổ phiếu thực không?
Không. Bạn có thể sử dụng phantom stock/SARs để thưởng theo giá trị tăng trưởng mà không phát hành cổ phiếu thật. RSU/PSU cũng có thể “cash-settled” trong một số thiết kế, nhưng sẽ ảnh hưởng P&L theo IFRS 2.
Phát hành “ESOP” cho công ty đại chúng cần thủ tục gì?
Cần nghị quyết ĐHĐCĐ, công bố thông tin, đăng ký với cơ quan quản lý và tuân thủ hạn mức/tỷ lệ phát hành. Cần quy chế chi tiết về đối tượng, giá, khóa chuyển nhượng, và lịch trình. Kế hoạch truyền thông với cổ đông là chìa khóa giảm phản ứng về pha loãng.
Stock option hay RSU hiệu quả hơn để giữ chân?
Tùy bối cảnh. Option hiệu quả khi doanh nghiệp tăng trưởng mạnh và nhân viên tin vào giá trị tương lai; RSU ổn định hơn khi thị trường biến động, vì luôn có giá trị vesting. Nghiên cứu SHRM cho thấy kết hợp nhiều công cụ theo tầng chức danh tối ưu hiệu quả giữ chân [SHRM].
Phantom stock có rủi ro gì?
Rủi ro lớn nhất là áp lực tiền mặt tại thời điểm chi trả. Ngoài ra, công cụ cash-settled phải đánh giá lại giá trị hợp lý hằng kỳ, làm biến động chi phí. Doanh nghiệp cần lập quỹ hoặc bảo hiểm dòng tiền để tránh sốc thanh khoản.
ESOP có làm giảm lợi ích cổ đông hiện hữu?
Có thể, nếu phát hành thêm gây pha loãng EPS và tỷ lệ sở hữu. Doanh nghiệp nên đặt trần pha loãng nhiều năm, gắn phát hành với KPI tạo giá trị, và cân nhắc mua lại cổ phiếu để trung hòa. Minh bạch về lợi ích dài hạn giúp thuyết phục cổ đông.


Nhận tư vấn và demo miễn phí từ chuyên gia của AiHR
