- ESOP là gì? Phân biệt ESOP trust, stock options và RSU
- Vì sao ESOP thúc đẩy hiệu suất: Bằng chứng nghiên cứu và số liệu
- Case study ESOP Việt Nam: 6 doanh nghiệp điển hình và số liệu
- Case study ESOP quốc tế: 6 mô hình employee ownership tiêu biểu
- Bài học triển khai: Thiết kế, quản trị và truyền thông ESOP
- KPI và ROI của ESOP: Đo lường để tối ưu
Các công ty thành công với kế hoạch ESOP: Case study quốc tế & Việt Nam kèm số liệu, bài học triển khai
Trong bối cảnh cạnh tranh nhân tài ngày càng khốc liệt, các CEO và CHRO cần một đòn bẩy vừa tài chính vừa văn hóa. Từ đó, họ tạo động lực dài hạn, giữ chân đội ngũ chủ chốt và nâng cao hiệu suất. Chính vì vậy, việc thiết kế và vận hành một kế hoạch ESOP đúng chuẩn đã trở thành ưu tiên chiến lược.
ESOP (Employee Stock Ownership Plan) không chỉ là “cổ phiếu thưởng”. Đây là cơ chế để nhân viên trở thành đồng sở hữu, gắn lợi ích cá nhân với kết quả kinh doanh. Nghiên cứu của NCEO và Harvard cho thấy các mô hình employee ownership giúp tăng năng suất 4–5% và giảm turnover đáng kể. Khi người lao động “đồng hành” về tài chính, tư duy chủ sở hữu sẽ hình thành và bền vững hơn.
Bài viết này đi thẳng vào nhu cầu của lãnh đạo: làm rõ ESOP là gì, khác gì với stock options/RSU, các bằng chứng khoa học, và đặc biệt là 12 case study tiêu biểu tại Việt Nam và quốc tế. Bạn sẽ có bộ KPI đo lường, mô hình tính ROI, checklist 30–60–90 ngày, cùng các bài học triển khai phù hợp bối cảnh pháp lý Việt Nam.
ESOP là gì? Phân biệt ESOP trust, stock options và RSU
Chúng ta bắt đầu từ nền tảng khái niệm trước khi đi vào số liệu và case study. Khi hiểu đúng định nghĩa và cơ chế, doanh nghiệp sẽ tránh được các hiểu lầm phổ biến và rủi ro triển khai.
Khái niệm và cơ chế vận hành
ESOP (Employee Stock Ownership Plan) là chương trình giúp nhân viên sở hữu cổ phần doanh nghiệp. Cơ chế có thể là phân phối cổ phiếu trực tiếp, quyền mua cổ phiếu ưu đãi, hoặc thông qua quỹ tín thác. Tại Việt Nam, “phát hành ESOP” thường là phát hành thêm cổ phiếu cho nhân viên với giá ưu đãi, có thời gian khóa (lock-up) 1–3 năm.
Trên thế giới, đặc biệt ở Mỹ, ESOP truyền thống là một quỹ tín thác (ESOP trust) vay tiền để mua cổ phần công ty, sau đó phân bổ dần cho nhân viên. Cách làm này tạo ownership thực chất, gắn với lợi ích dài hạn và thường dùng trong các thương vụ chuyển giao (buyout). Nói ngắn gọn, cùng tên ESOP nhưng cách vận hành có thể rất khác nhau theo thị trường.
Khác biệt giữa ESOP phát hành ở Việt Nam và ESOP trust quốc tế
Tại Việt Nam, ESOP chủ yếu là cơ chế ưu đãi giá cho nhóm nhân sự trọng yếu. Cổ phần được phát hành thêm, dẫn đến pha loãng cổ phiếu, và thường kèm điều kiện lock-up để giữ chân nhân sự. Mục tiêu chính là thưởng và khuyến khích, chứ chưa chuyển đổi cấu trúc sở hữu như mô hình trust. Điều này phù hợp bối cảnh pháp lý và thực tiễn quản trị hiện nay.
Ngược lại, ESOP trust ở Mỹ và UK hướng đến employee ownership quy mô lớn. Quỹ tín thác nắm giữ phần đáng kể vốn công ty, phân bổ theo thâm niên và lương, tạo sức nặng về quản trị và văn hóa sở hữu. Kết quả là tính bền vững cao, turnover thấp, và tích lũy tài sản cho người lao động theo thời gian (NCEO, Eqvista; Harvard Business Review).
So sánh với stock options và RSU
Stock options là quyền mua cổ phiếu trong tương lai với giá xác định (strike price). Options thường vest theo thời gian hoặc hiệu suất, và chỉ có giá trị khi giá thị trường vượt strike price. RSU (Restricted Stock Units) là cổ phiếu thưởng có điều kiện vest, không yêu cầu bỏ tiền mua khi vest, nên ít rủi ro hơn cho nhân viên.
Điểm khác biệt cốt lõi là quyền sở hữu và tác động quản trị. ESOP dạng trust dẫn đến sở hữu tập thể thực sự và có tiếng nói trong dài hạn. Trong khi đó, stock options/RSU là công cụ thù lao vốn, thiên về khuyến khích cá nhân, ít thay đổi cấu trúc sở hữu công ty. Doanh nghiệp Việt Nam dùng nhiều options/RSU “đội lốt ESOP”, nên cần phân biệt rõ khi truyền thông nội bộ.

Ảnh hưởng đến quản trị, tỷ lệ sở hữu và pha loãng cổ phiếu
ESOP phát hành thêm làm pha loãng cổ phiếu nếu không đi kèm tăng trưởng lợi nhuận tương ứng. Do đó, hội đồng quản trị phải cân đối quy mô phát hành với ROI kỳ vọng và thông điệp cho cổ đông nhỏ lẻ. Minh bạch tiêu chí và định giá hợp lý sẽ giảm căng thẳng cổ đông và giữ uy tín doanh nghiệp.
ESOP trust giảm rủi ro pha loãng theo cách khác, vì sở hữu chuyển dịch trong khuôn khổ quỹ. Tuy nhiên, doanh nghiệp cần năng lực vận hành quỹ, khung pháp lý phù hợp và nguồn tài trợ mua cổ phần. Lựa chọn mô hình nào phụ thuộc mục tiêu: khuyến khích ngắn hạn hay chuyển giao sở hữu dài hạn.
Vì sao ESOP thúc đẩy hiệu suất: Bằng chứng nghiên cứu và số liệu
Sau khái niệm, câu hỏi quan trọng nhất là: ESOP có thật sự nâng hiệu suất và giữ chân không? Dưới đây là những bằng chứng chắc chắn từ nguồn uy tín.
Bằng chứng quốc tế từ NCEO, HBR/NBER, Eqvista
NCEO (National Center for Employee Ownership) ghi nhận các công ty có employee ownership quy mô lớn tăng trưởng doanh thu nhanh hơn và turnover thấp hơn nhóm đối chứng. Theo tổng hợp 2022–2024, doanh thu của các công ty 100% ESOP tăng trung bình 8,7%/năm. Đồng thời, tỷ lệ nghỉ việc thấp hơn khoảng 15% so với doanh nghiệp tương tự không có ESOP.
Harvard Business Review và các nghiên cứu liên quan NBER cho thấy năng suất của doanh nghiệp có mức employee ownership cao thường vượt 4–5% so với trung bình ngành. Điểm nhấn nằm ở động lực nội tại và sự liên kết mục tiêu giữa cá nhân và tổ chức. Khi nhân viên thấy giá trị cổ phần của mình tăng cùng kết quả kinh doanh, họ tối ưu quyết định hằng ngày tốt hơn.
Dữ liệu Việt Nam và góc nhìn thị trường vốn
Tại Việt Nam, các doanh nghiệp niêm yết triển khai phát hành ESOP cho biết khả năng giữ chân nhân sự chủ chốt tăng rõ rệt. Theo tổng hợp từ Vietnambiz, Cafef, NDH và BCTC, nhóm nhân sự nhận ESOP có turnover dưới 8–10%, thấp hơn đáng kể mặt bằng chung. Đây là “điểm cộng” trong bối cảnh thị trường lao động thiếu hụt kỹ năng.
Mặt khác, nhà đầu tư nhỏ lẻ lo ngại pha loãng và định giá phát hành thấp. Điều này đòi hỏi doanh nghiệp công bố thông tin đầy đủ, đo lường KPI sau phát hành, và bảo đảm phương án ESOP gắn với kết quả kinh doanh. Minh bạch là chìa khóa để biến ESOP thành công cụ tạo giá trị, thay vì gánh nặng truyền thông.
Tác động tới giữ chân nhân sự, gắn kết và văn hóa ownership
Về mặt hành vi, ESOP tạo “skin in the game” cho nhân viên, nhất là cấp quản lý. Họ có động lực bảo vệ biên lợi nhuận, tối ưu chi phí và ra quyết định dài hạn. Nền tảng văn hóa ownership kéo hiệu suất lên bền vững, thay vì “chạy số” ngắn hạn theo thưởng tiền mặt.
Về trải nghiệm nhân sự, ESOP giúp doanh nghiệp nâng giá trị EVP (Employee Value Proposition). Nhân viên cảm thấy được tin cậy và trao quyền, dẫn đến gắn kết cao hơn và tỷ lệ giới thiệu nơi làm việc tăng. Khi lợi ích đồng hành, doanh nghiệp tránh “chảy máu” nhân tài vào thời điểm nhạy cảm.
Rủi ro thường gặp: lạm dụng, pha loãng, bất cân xứng thông tin
Nếu phát hành ESOP với giá quá thấp và quy mô quá lớn, niềm tin cổ đông có thể sụt giảm. Một số nghiên cứu kế toán còn cảnh báo rủi ro doanh nghiệp “điều chỉnh” lợi nhuận quanh thời điểm phát hành để hợp thức hóa mức giá. Đây là lý do quy trình phê duyệt và kiểm toán phải chặt chẽ.
Bất cân xứng thông tin là rủi ro lớn tại thị trường mới nổi. Doanh nghiệp cần cam kết báo cáo định kỳ KPI ESOP, giải trình tác động pha loãng và kết quả duy trì/thu hút nhân sự. Càng minh bạch, chi phí vốn càng thấp, và ESOP càng là chất xúc tác tích cực cho định giá.
Case study ESOP Việt Nam: 6 doanh nghiệp điển hình và số liệu
Từ lý thuyết đến thực tiễn Việt Nam, các case sau đây giúp hình dung rõ hơn cách vận hành và kết quả đạt được. Đây là các doanh nghiệp niêm yết có công bố thông tin tương đối đầy đủ.
FPT: ESOP đều đặn, lock 3 năm, tăng trưởng lợi nhuận
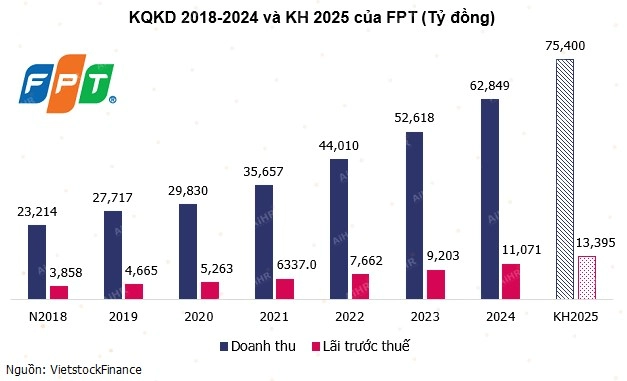
FPT triển khai phát hành ESOP đều đặn nhiều năm, quy mô khoảng 0,4–0,7%/năm, với lock-up 3 năm cho nhân sự chủ chốt. Cách làm liên tục, minh bạch giúp doanh nghiệp giữ nhịp động lực và kiểm soát kỳ vọng thị trường. Theo BCTC và báo cáo thường niên, lãi ròng tăng khoảng 22% giai đoạn 2022–2023.
Tỷ lệ giữ chân nhân sự chủ chốt được ghi nhận trên 85% nhờ chính sách đãi ngộ vốn hấp dẫn. ESOP của FPT hướng vào nhóm đóng góp chính, gắn rõ KPI, và đi kèm truyền thông nội bộ nhất quán. Bài học: đều đặn, kỷ luật và minh bạch là ba trụ cột quan trọng.
MWG: ESOP 1–2%/năm, ROE cao, turnover thấp
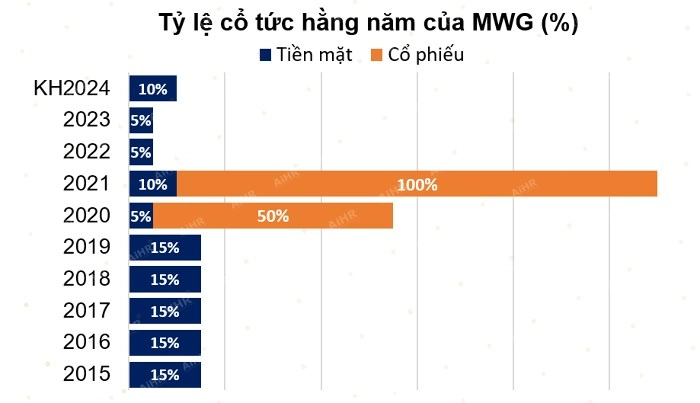
Thế Giới Di Động triển khai ESOP quy mô khoảng 1–2%/năm, khóa 3 năm. Trong nhiều năm, doanh nghiệp duy trì ROE trên 30–35%, và doanh thu tăng trưởng mạnh nhờ mô hình bán lẻ hiệu quả. Theo các nguồn tài chính như Cafef, NDH, turnover nhóm nhận ESOP thường dưới 10%.
Doanh nghiệp chú trọng kết quả kinh doanh hữu hình sau phát hành, tạo niềm tin cho cổ đông. Mỗi đợt ESOP gắn chặt tiêu chí hiệu suất và lộ trình phát triển chuỗi mới. Bài học: liên kết ESOP với chiến lược mở rộng và lợi nhuận để cân bằng pha loãng.
PNJ: ESOP ổn định, EPS tăng, lương tăng
PNJ phát hành khoảng 2 triệu cổ phần/năm (~0,9%), khóa 1–3 năm cho nhân sự trọng yếu. Giai đoạn triển khai, EPS tăng bình quân 18%/năm, đồng thời thu nhập nhân viên cải thiện. Nguồn: BCTC, Vietnambiz và báo cáo thường niên.
Điểm nhấn của PNJ là kết hợp ESOP với phát triển năng lực đội ngũ bán lẻ và chuỗi cung ứng. Kết quả kinh doanh và năng lực vận hành tăng song hành, giúp ESOP “trả lời” được câu hỏi ROI. Bài học: gắn ESOP với năng lực vận hành cốt lõi để tạo tăng trưởng bền.
Digiworld (DGW): ESOP 3%, EPS tăng mạnh
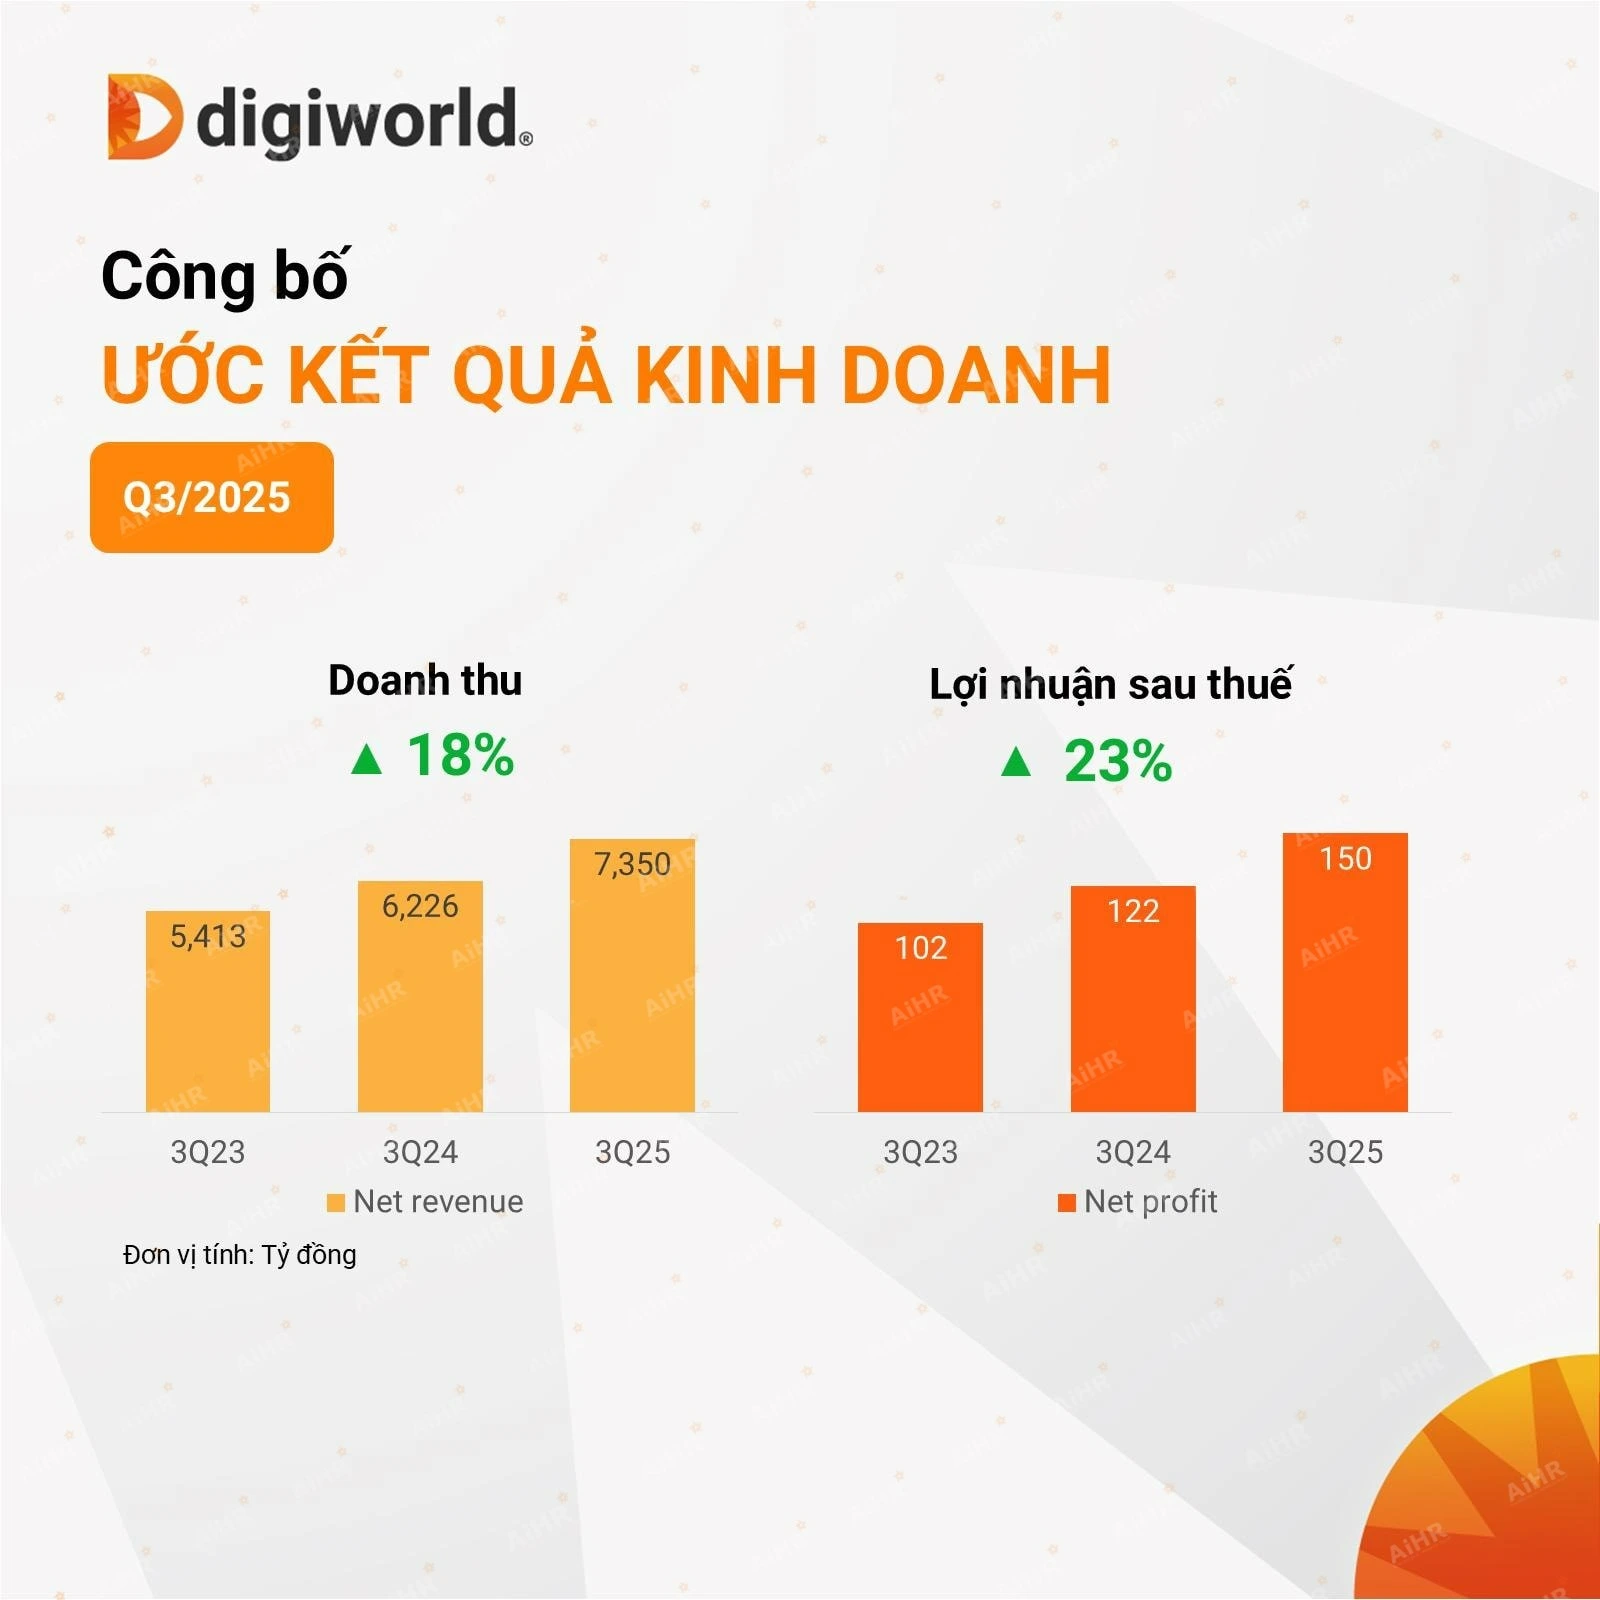
DGW triển khai ESOP khoảng 3% tổng số cổ phần, khóa 2–3 năm. Giai đoạn 2019–2022, EPS tăng 29%, và doanh thu tăng liên tục 3 năm liền. Theo BCTC và Vietnambiz, turnover nhân sự chủ chốt dưới 7%, thể hiện hiệu quả giữ chân.
DGW dùng ESOP như công cụ khuyến khích đội ngũ triển khai dự án phân phối mới. Khi đòn bẩy con người tốt, biên lợi nhuận được bảo vệ dù thị trường biến động. Bài học: dùng ESOP để chốt trách nhiệm kết quả ở những điểm tăng trưởng mới.
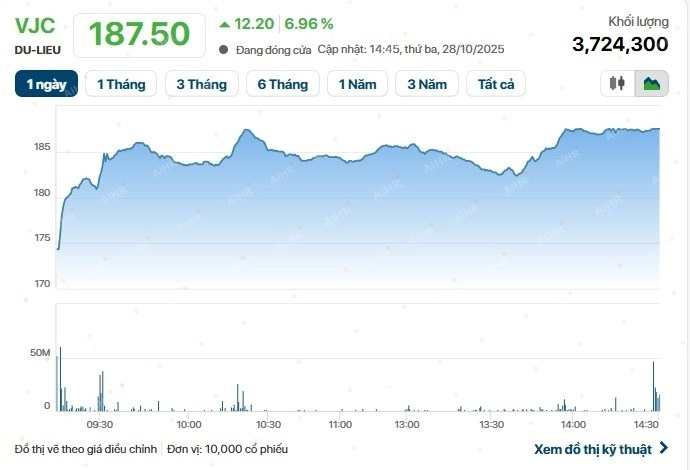
Vietjet: ESOP góp phần tăng vốn hóa, tăng trưởng lợi nhuận
Vietjet phát hành ESOP khoảng 1%/năm, nhằm giữ chân đội ngũ vận hành và quản lý. Theo BCTC, lợi nhuận trước thuế tăng đều trên 10%/năm sau triển khai. ESOP giúp doanh nghiệp duy trì tinh thần doanh nhân nội bộ trong ngành cạnh tranh cao.
Điều quan trọng là chính sách ESOP phù hợp chu kỳ kinh doanh ngành hàng không. Khi độ biến động lớn, động lực cổ phiếu giúp căn chỉnh hành vi và quyết định chi phí. Bài học: thiết kế ESOP theo tính chu kỳ ngành để tránh méo tín hiệu.
SSI: ESOP ưu đãi, giữ chân tăng
SSI phát hành ESOP khoảng 10 triệu cổ phần/năm (~1,5–2%), giá ưu đãi, khóa 1 năm. Giai đoạn 2022–2023, lãi ròng tăng 35%, và số lượng cá nhân gắn bó trên 3 năm tăng 17%. Nguồn: SSI, Cafef, BCTC công bố.
Với ngành chứng khoán, nhân sự có tính cơ hội cao. ESOP giúp tạo neo giữ chân và chia sẻ thành quả sau chu kỳ thị trường. Bài học: lock-up hợp lý và tiêu chí phân bổ rõ ràng là mấu chốt để cân bằng lợi ích.
Case study ESOP quốc tế: 6 mô hình employee ownership tiêu biểu
Sau các ví dụ trong nước, chúng ta nhìn ra thế giới để học mô hình ESOP trust. Đây là nơi employee ownership phát huy toàn diện, đáng tham khảo cho chiến lược dài hạn.
Publix: 100% ESOP trust, tăng trưởng bền vững
Publix là một trong những private companies lớn nhất Mỹ, 100% do ESOP trust sở hữu. Theo NCEO và Investopedia, doanh thu tăng trên 8%/năm nhiều năm liền, với turnover cực thấp. Employee ownership là nền tảng văn hóa bền bỉ của Publix.
Điểm đáng chú ý là cơ chế phân bổ cổ phần theo thâm niên và lương, tích lũy của nhân viên tăng đều. Quyền sở hữu tập thể giúp ổn định chiến lược và khách hàng trung thành. Bài học: ownership thật sự tạo ưu thế cạnh tranh dài hạn khó sao chép.
WinCo Foods: 100% ESOP, turnover thấp nhất ngành
WinCo vận hành 100% ESOP trust và tạo giá trị cổ phần vượt trội so với ngành. Theo NCEO, giá trị cổ phần gấp 5 lần ngành thực phẩm sau 10 năm, turnover khoảng 7%/năm. Mô hình này giúp công ty giữ được biên lợi nhuận trong môi trường bán lẻ khắc nghiệt.
ESOP của WinCo đặt kỳ vọng rõ ràng về hiệu quả vận hành và tiết kiệm chi phí. Nhân viên hiểu mỗi cải tiến nhỏ đều tác động đến tài sản của chính họ. Bài học: dùng ESOP làm “hệ điều hành” cho Kaizen và kỷ luật chi phí.
W.L. Gore: gần 100% ESOP trust, văn hóa và tăng trưởng
W.L. Gore & Associates (Gore-Tex) duy trì tỷ lệ ownership nhân viên rất cao thông qua trust. Theo Eqvista và NCEO, doanh thu tăng đều 7%/năm, doanh nghiệp thường xuyên lọt top “Best Places to Work”. Văn hóa phẳng, trao quyền và tập trung đổi mới là nền tảng.
ESOP tạo khung khuyến khích kiên định với R&D dài hạn, không bị áp lực ngắn hạn quá mức. Khi cấu trúc sở hữu phù hợp, chiến lược đổi mới được bảo vệ và nhân tài gắn bó. Bài học: ESOP trust có thể là “lá chắn” cho chiến lược đổi mới.
CH2M Hill: tăng trưởng và exit
CH2M Hill phần lớn cổ phần do ESOP trust sở hữu nhiều thập kỷ. Theo Eqvista, doanh thu tăng gấp 10 lần từ 1980 đến 2015, sau đó bán lại cho Jacobs. Mô hình ESOP giúp tích lũy tài sản cho nhân viên trước khi diễn ra M&A.
Trường hợp này cho thấy ESOP không mâu thuẫn với chiến lược thoái vốn. Khi exit, nhân viên được chia sẻ giá trị đã tích lũy, văn hóa ownership chuyển thành “tiền tươi”. Bài học: ESOP có thể đi cùng chiến lược M&A nếu thiết kế ngay từ đầu.
John Lewis Partnership: employee trust, hiệu suất bán lẻ
John Lewis Partnership tại UK là mô hình employee trust nổi tiếng. Lợi nhuận bình quân/nhân viên cao hơn 20% so với thị trường bán lẻ cùng ngành, theo Eqvista. Employee ownership giúp Nhà Bán Lẻ này vượt qua các chu kỳ khó khăn nhiều lần.
Trust đóng vai trò chủ sở hữu, tập trung dài hạn vào dịch vụ khách hàng và trải nghiệm. Nhân viên coi mình là “partner”, chủ động cải thiện từng điểm chạm. Bài học: language và biểu tượng “partner” làm rõ bản sắc sở hữu tập thể.
Recology: >80% ESOP, giữ chân tuyệt đối
Recology là công ty quản lý rác thải của Mỹ, trên 80% cổ phần do ESOP sở hữu. Theo Eqvista, lợi nhuận tăng gấp đôi sau chuyển giao ESOP và gần như giữ chân tuyệt đối nhân sự chủ chốt. Ngành có tính ổn định nhưng đòi hỏi vận hành tinh gọn.
ESOP giúp sắp xếp lại động lực vận hành, giảm lãng phí và nâng năng suất. Khi nhân viên là chủ sở hữu, kỷ luật an toàn và chất lượng dịch vụ được cải thiện. Bài học: ESOP phù hợp cả ngành “ít hào nhoáng” nếu thiết kế động lực đúng.
Bài học triển khai: Thiết kế, quản trị và truyền thông ESOP
Điểm chung của các doanh nghiệp thành công là rõ mục tiêu, kỷ luật quản trị, và truyền thông minh bạch. Dưới đây là các nguyên tắc có thể áp dụng ngay.
Đặt mục tiêu rõ ràng và liên kết chiến lược
Mục tiêu ESOP cần trả lời: giữ chân ai, trong bao lâu, đổi lại hiệu suất gì. Nếu không định nghĩa kết quả kỳ vọng rõ ràng, chương trình dễ biến thành “thưởng cổ phiếu chung chung”. Doanh nghiệp nên gắn ESOP với tăng trưởng doanh thu/lợi nhuận, mở thị trường, hay mốc R&D.
Liên kết ESOP với lộ trình chiến lược 3–5 năm giúp xây KPI và vesting logic. Ví dụ, vest theo mốc doanh thu, biên lợi nhuận, hoặc milestone sản phẩm. Khi chiến lược rõ, ESOP trở thành bánh răng truyền động chứ không phải chi phí.
Minh bạch, phê duyệt và kiểm soát rủi ro kế toán
Quy trình phê duyệt nên qua HĐQT và ĐHĐCĐ, công bố đầy đủ đối tượng, số lượng, giá, lock-up. Việc này giảm xung đột với cổ đông nhỏ lẻ và rủi ro pháp lý. Với các công cụ phái sinh như stock options/RSU, cần hạch toán IFRS/VAS tương ứng.
Doanh nghiệp nên công bố báo cáo tác động pha loãng và lộ trình bù đắp bằng kết quả kinh doanh. Kiểm toán độc lập có thể được mời rà soát chính sách để nâng độ tin cậy. Minh bạch là “tiền tệ” để mua niềm tin thị trường vốn.
Thiết kế lock-up, vesting và clawback phù hợp
Lock-up 1–3 năm phổ biến tại Việt Nam, nhưng có thể linh hoạt theo cấp bậc. Cấp lãnh đạo cao nên có vesting dài hơn để bảo đảm cam kết chiến lược. Clawback (quyền mua lại khi rời việc hoặc vi phạm) cần ghi rõ để tránh tranh chấp.
Vesting có thể theo thời gian, theo hiệu suất, hay kết hợp cả hai. Kết hợp hợp lý sẽ cân bằng “ở lại đủ lâu” và “đạt đúng kết quả”. Hãy tránh vest 100% theo thời gian nếu mục tiêu là chuyển dịch hành vi hiệu suất.
Định giá và quy mô phát hành ESOP để tối ưu ROI
Giá phát hành nên có chiết khấu hợp lý so với thị giá, nhưng không quá sâu. Mức chiết khấu 10–30% thường thấy tùy doanh nghiệp và điều kiện lock-up. Quy mô phát hành 0,5–2%/năm phổ biến, nhưng cần cân theo chu kỳ ngành và nhu cầu giữ chân.
Tính ROI ESOP bằng cách so sánh chi phí pha loãng với giá trị tăng thêm: vốn hóa, EPS, giảm turnover, rút ngắn thời gian tuyển. Nếu ROI dương và bền vững, cổ đông sẽ ủng hộ. Đừng quên phản chứng: nếu không có ESOP, chi phí cơ hội là gì?
Truyền thông nội bộ và đào tạo tài chính cho nhân viên
Truyền thông nên giải thích ESOP là gì, quyền lợi, rủi ro, và nghĩa vụ nắm giữ. Nhiều nhân viên lần đầu sở hữu cổ phiếu cần hiểu lock-up, vesting, thuế, và rủi ro thị trường. Đào tạo tài chính cá nhân giúp họ ra quyết định thông minh.
Câu chuyện “vì sao” quan trọng không kém “cách thức”. Khi nhân viên hiểu doanh nghiệp muốn chia sẻ giá trị dài hạn, niềm tin tăng lên. Thông điệp nhất quán biến ESOP thành biểu tượng văn hóa, không chỉ là công cụ đãi ngộ.
Phối hợp HR–Finance–Legal và vai trò Hội đồng quản trị
HR dẫn dắt thiết kế tiêu chí và truyền thông, Finance tính tác động và ROI, Legal bảo đảm pháp lý. Ba chức năng cần làm việc như một đội dự án, có timeline và trách nhiệm rõ ràng. Việc này tránh “đứt gãy” khi triển khai.
Hội đồng quản trị là “người bảo trợ” chiến lược, chịu trách nhiệm trước cổ đông. Vai trò HĐQT quan trọng trong việc cân bằng lợi ích cổ đông và người lao động. Khi governance tốt, ESOP mới phát huy giá trị trọn vẹn.
KPI và ROI của ESOP: Đo lường để tối ưu
Không đo lường thì không tối ưu. Đây là bộ KPI và cách tính ROI ESOP mà các CEO/CHRO có thể áp dụng ngay.
Bộ KPI cốt lõi: giữ chân, turnover, EPS, vốn hóa
- Tỷ lệ giữ chân nhân sự chủ chốt: Theo dõi theo nhóm được ESOP và nhóm đối chứng. Mục tiêu là chênh lệch giữ chân rõ rệt, thường >10 điểm phần trăm sau 12–24 tháng. Chỉ số này phản ánh trực tiếp “tính dính” của đãi ngộ vốn.
- Tỷ lệ turnover: So sánh turnover nhóm ESOP với toàn công ty và với ngành. Turnover nhóm ESOP nên thấp hơn đáng kể nếu thiết kế đúng. Nếu không, cần xem lại vesting, lock-up, hoặc mức chiết khấu.
- EPS và tăng trưởng doanh thu/lợi nhuận: Đo lường trước và sau phát hành 12–36 tháng. Kỳ vọng EPS tăng bù đắp pha loãng trong khung 12–24 tháng. Nếu EPS bị pha loãng kéo dài, cần điều chỉnh quy mô ESOP.
- Vốn hóa thị trường và mức chiết khấu định giá: Quan sát phản ứng thị trường trước và sau phát hành. Sử dụng chỉ số P/E, EV/EBITDA để đánh giá perception. Minh bạch dữ liệu giúp giảm discount do “rủi ro ESOP”.
Mô hình tính ROI ESOP giản lược cho doanh nghiệp Việt
- Bước 1: Xác định chi phí pha loãng dự kiến dựa trên số cổ phần phát hành và giá trị thị trường. Tính tác động đến EPS và tỷ lệ sở hữu cổ đông hiện hữu. Ghi nhận rõ trên báo cáo để cổ đông hiểu “chi phí đầu tư”.
- Bước 2: Ước lượng giá trị gia tăng từ giữ chân và hiệu suất. Quy đổi turnover giảm thành chi phí tuyển dụng và mất năng suất được tiết kiệm. Cộng thêm tăng trưởng doanh thu/lợi nhuận quy gán cho dự án ESOP. Ước lượng bảo thủ để tránh “vẽ” quá đẹp.
- Bước 3: So sánh tổng giá trị gia tăng với chi phí pha loãng. Nếu ROI dương liên tục qua 2–3 chu kỳ ESOP, chương trình đang đi đúng hướng. Khi ROI thấp, rà soát lại đối tượng, vesting và tiêu chí hiệu suất.
Dashboard theo dõi 12–36 tháng và tiêu chuẩn báo cáo
Doanh nghiệp nên có dashboard hàng quý với 5–7 KPI cốt lõi, công bố nội bộ và tóm tắt cho thị trường. Các mốc 12, 24, 36 tháng giúp đánh giá vòng đời vesting và hiệu lực giữ chân. Sự nhất quán trong báo cáo là nền tảng của lòng tin.
Tiêu chuẩn báo cáo nên tham chiếu thông lệ quốc tế và yêu cầu sàn giao dịch. Thuyết minh về pha loãng, chi phí kế toán, và tác động hiệu suất giúp nhà đầu tư định giá chính xác. Càng rõ, chi phí vốn càng thấp.
Benchmark và mục tiêu theo ngành
Benchmark turnover, biên lợi nhuận và tăng trưởng doanh thu nên theo ngành. Công nghệ có thể chấp nhận ESOP lớn hơn bán lẻ vì biên lợi nhuận cao hơn. Đừng “copy” tỷ lệ từ ngành khác mà không chuẩn hóa theo rủi ro.
Mục tiêu nên “vừa tay” và có phương án dự phòng khi chu kỳ xấu. Khi thị trường suy giảm, nên ưu tiên giữ dòng tiền và điều chỉnh quy mô ESOP. Kỷ luật tài chính là bạn đồng hành của mọi chính sách đãi ngộ vốn.
Câu hỏi thường gặp
ESOP phù hợp với công ty quy mô nào?
ESOP phù hợp nhất khi doanh nghiệp đã có lợi nhuận ổn định và mục tiêu giữ chân rõ ràng. Ở giai đoạn đầu, startup nên ưu tiên stock options/RSU vì linh hoạt và ít áp lực pha loãng tức thời. Khi vào chu kỳ mở rộng, ESOP phát hành thêm có thể là bước hợp lý.
Doanh nghiệp lớn và niêm yết ưu tiên ESOP với khung quản trị chặt chẽ. Với mục tiêu chuyển giao và ownership tập thể, mô hình ESOP trust là tham chiếu tốt. Tuy nhiên, cần cân pháp lý và nguồn vốn để thực thi trust.
Có nên dùng ESOP thay lương thưởng tiền mặt?
Không nên thay hoàn toàn. Tiền mặt đáp ứng nhu cầu ngắn hạn, cổ phiếu định hướng dài hạn. Cân bằng hai yếu tố sẽ tối ưu động lực đa tầng. Quá nhiều cổ phiếu có thể gây áp lực tài chính cá nhân khi thị trường biến động.
Thiết kế tốt là “ba chân kiềng”: lương cố định cạnh tranh, thưởng tiền mặt theo kết quả, và ESOP/options/RSU theo dài hạn. Mỗi chân có vai trò riêng. Cân bằng là chìa khóa để tránh méo động lực.
ESOP có cần áp dụng cho toàn bộ nhân viên?
Không nhất thiết, nhưng nên có nhiều lớp. Lớp cốt lõi dành cho nhân sự chủ chốt và lãnh đạo, lớp rộng hơn cho nhóm kỹ năng hiếm. Cách làm này tạo công bằng theo đóng góp. Phân tầng giúp tối ưu chi phí pha loãng.
Một số doanh nghiệp triển khai “mini-ESOP” hoặc RSU cho nhóm rộng để xây văn hóa ownership. Khi nhân viên nào cũng có “cổ phần”, văn hóa gắn kết mạnh mẽ hơn. Tuy nhiên, cần năng lực vận hành và ngân sách phù hợp.
Xử lý nhân sự rời đi trước khi vesting như thế nào?
Cần chính sách clawback rõ ràng ngay từ hợp đồng. Thông lệ là công ty mua lại phần chưa vest hoặc hủy quyền mua. Điều này duy trì kỷ luật và công bằng. Giao kèo rõ sẽ giảm tranh chấp.
Với trường hợp đặc biệt như nghỉ hưu hay bệnh, doanh nghiệp có thể áp dụng linh hoạt. Quy định ngoại lệ cần minh bạch và được phê duyệt đúng cấp. Nhân văn nhưng kỷ luật là nguyên tắc vàng.


Nhận tư vấn và demo miễn phí từ chuyên gia của AiHR
